IRP 세액공제, 입금액과 대상액이 다른 이유
IRP에 입금된 퇴직금과 일반 계약이전액은 세액공제 대상에서 제외됩니다. 본인 추가 납입액의 공제 한도와 공제율, ISA 만기자금 전환의 예외를 구분해 설명합니다.
증시와 여행 그리고 게임
IRP에 입금된 퇴직금과 일반 계약이전액은 세액공제 대상에서 제외됩니다. 본인 추가 납입액의 공제 한도와 공제율, ISA 만기자금 전환의 예외를 구분해 설명합니다.
IRP 70% 룰 때문에 주식형 ETF를 더 매수하지 못하는 이유를 알아봅니다. 연금저축의 위험자산 제한과 다른 점, 안전자산 30%를 운용하는 방법까지 정리했습니다.
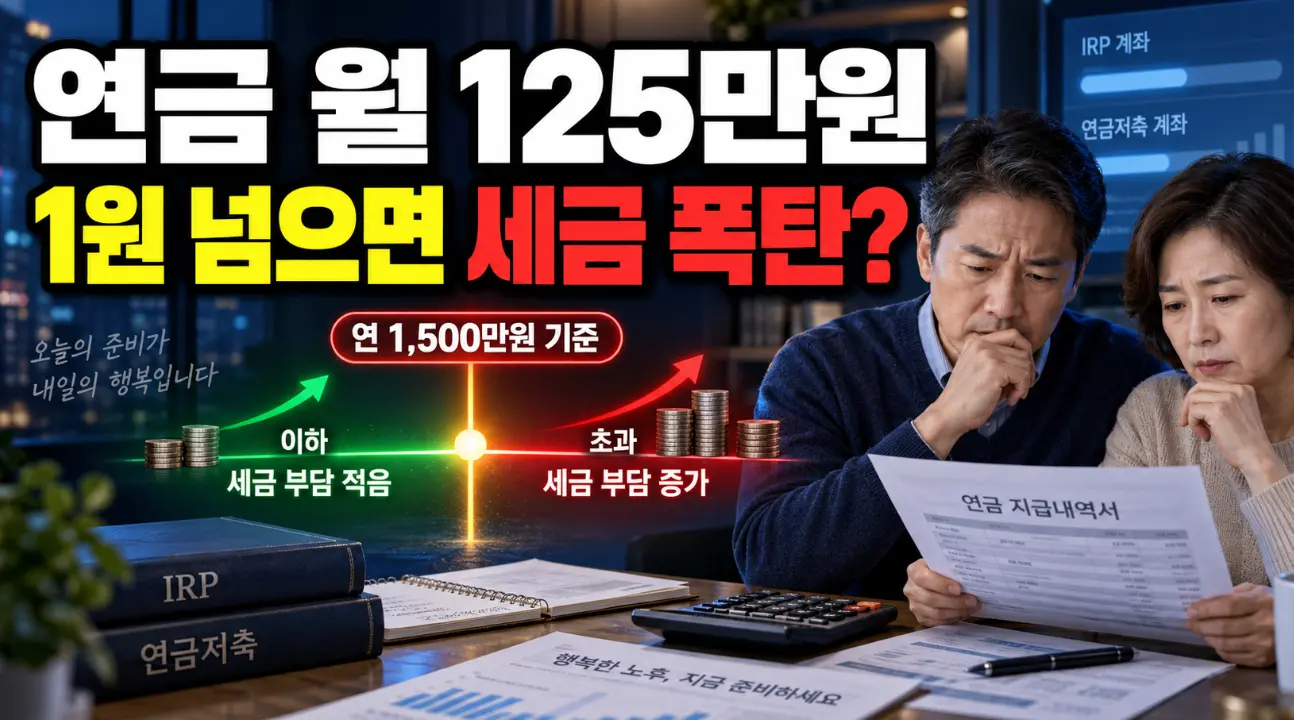
연금소득 1500만원 기준을 넘으면 세금이 얼마나 달라질까요? 월 125만원의 의미와 분리과세·종합과세 선택, 계산에 포함되지 않는 퇴직금과 원금까지 정리했습니다.
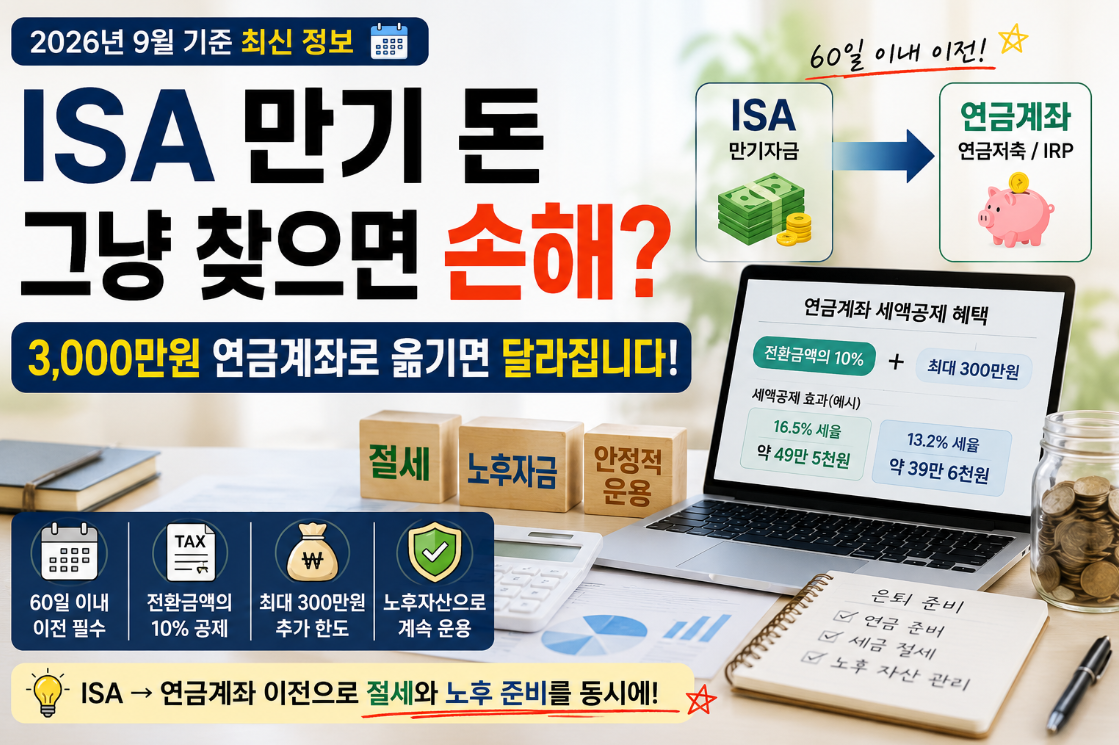
ISA 만기자금을 연금저축이나 IRP로 이전할 때 받을 수 있는 추가 세액공제와 60일 기한, 3,000만원·5,000만원 이전 사례를 2026년 9월 기준으로 쉽게 정리합니다.
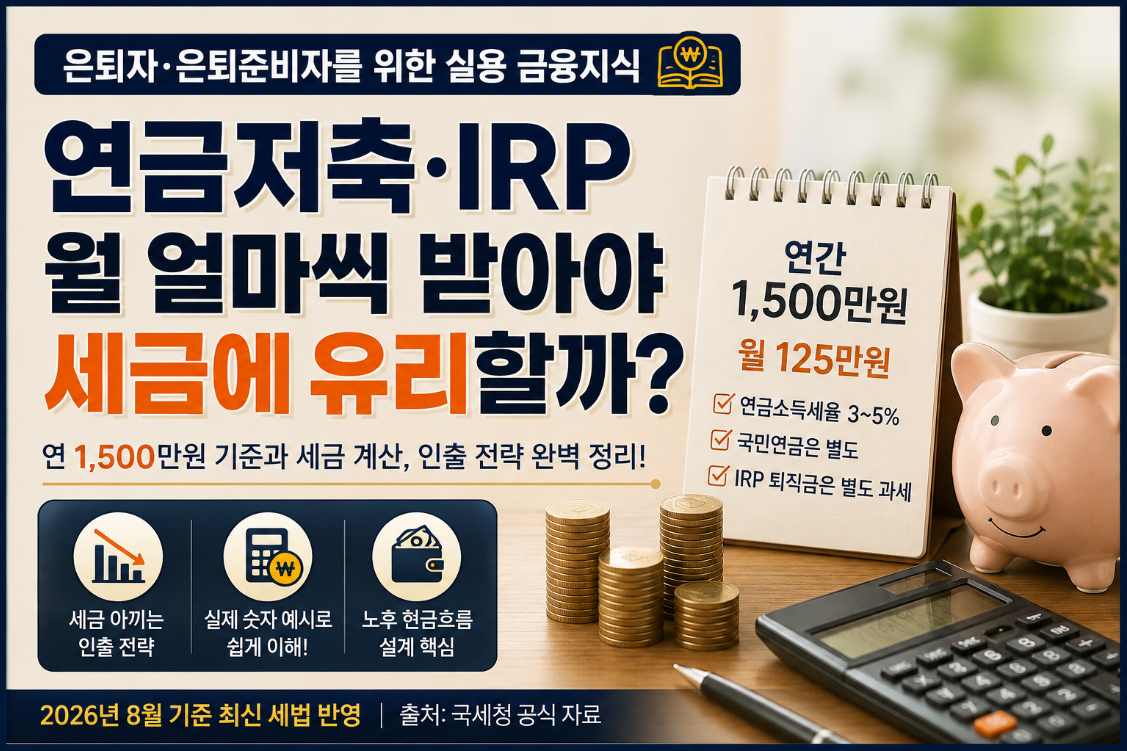
은퇴자에게 연금계좌는 단순히 돈을 모아두는 통장이 아닙니다. 같은 2억원을 가지고 있어도 어떻게 인출하느냐에 따라 내는 세금이 달라질 수 있기 때문입니다. 특히 연금저축이나 IRP를 가지고 있다면 자주 등장하는 숫자가 있습니다. 바로 …