공식자료와 시각자료로 정리한 S&P글로벌 3분기 실적 분석입니다. 자료 기준일 2026년 10월 28일.
S&P글로벌 2026년 3분기 실적은 지수와 시장정보의 성장, 자산 처분 이익과 사업 재편 검토가 핵심입니다. 계속사업 기준과 주당 지표, 전망 변화를 나누어 살펴봅니다.
대상은 2026년 9월 30일 종료 분기입니다. Mobility 분사에 따라 계속사업 기준으로 재작성한 전년 수치와 비교합니다. 미국 공식 발표일은 10월 27일이고 정확한 게시 시각은 미확인입니다. 한국 처리일은 10월 28일입니다.
기업 자료실 다른 글 보기에서 기존 기업 자료를 함께 확인할 수 있습니다.
S&P글로벌 2026년 3분기 실적 핵심
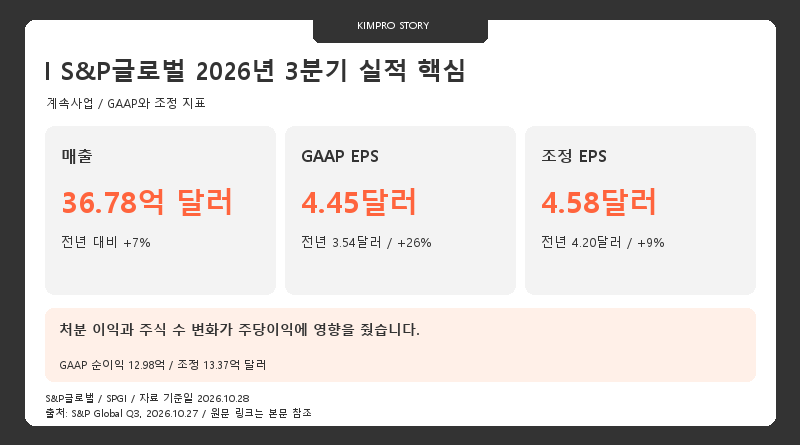
GAAP 순이익은 20% 증가했고 조정 순이익은 4% 늘었습니다. 에너지 부문의 처분 이익이 GAAP 실적에 기여해 조정 이익과 성장 속도가 달랐습니다.
희석 주식 수가 약 4% 감소하면서 EPS 성장률은 순이익 성장률보다 높았습니다. 순이익과 EPS를 서로 바꾸어 표시하지 않았습니다.
계속사업과 매출 성장의 해석
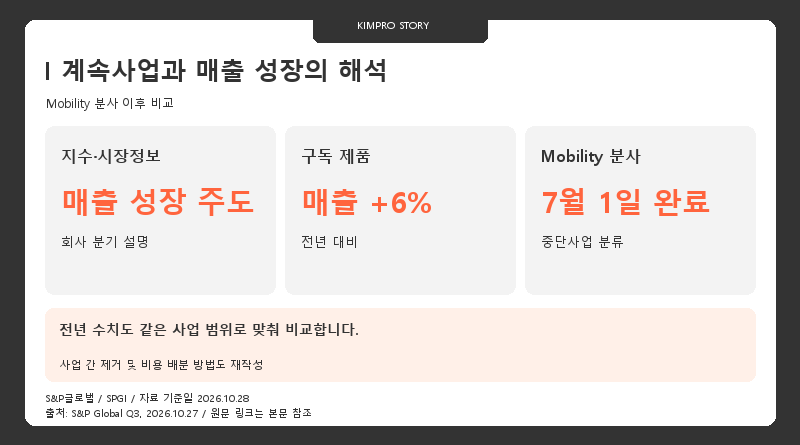
지수와 시장정보가 매출 증가의 주된 동력이었고 에너지와 신용평가도 성장했습니다. 구독 매출은 6% 늘어 거래나 시장 활동에 따른 매출과 구분할 수 있습니다.
Mobility는 독립 상장사로 분사됐고 제시된 과거 기간도 중단사업으로 재분류했습니다. 과거 원본 전체 매출을 그대로 이번 계속사업과 비교하면 성장률이 달라질 수 있습니다.
이익률과 조정 항목의 차이
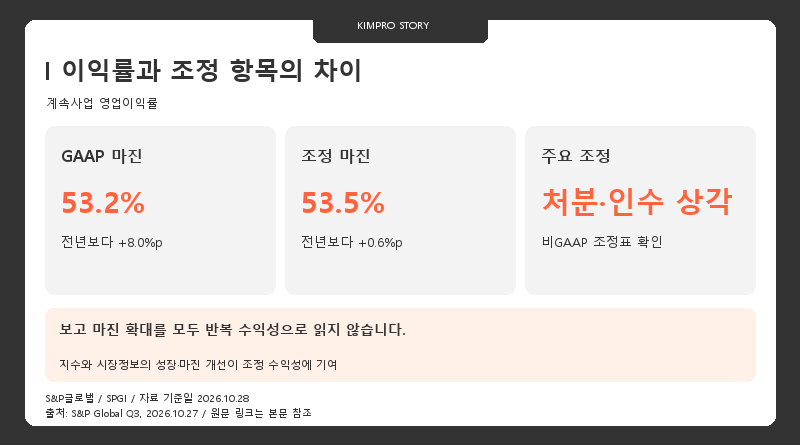
GAAP 영업이익률에는 처분 이익의 영향이 컸습니다. 조정 마진은 60bp 개선돼 실제 운영 수익성의 변화와 일회성 거래 영향을 나누어 볼 필요가 있습니다.
조정 순이익에는 높아진 세금 부담이 일부 반영됐습니다. 회사의 비GAAP 지표는 보고 이익의 보완 자료이며 다른 기업의 같은 이름 지표와 계산이 같다고 가정하지 않았습니다.
자사주와 Capital IQ 전략 검토
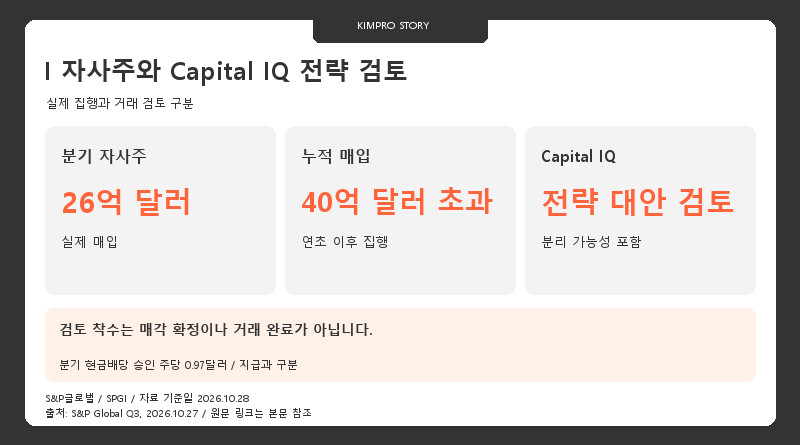
회사는 Capital IQ 및 관련 데이터 사업의 전략 대안을 검토합니다. 정확한 범위와 일정은 확정되지 않았으며 RatingsDirect, RatingsXpress와 Enterprise Solutions는 유지할 것으로 예상했습니다.
연간 70억 달러 초과 자사주 매입 기대는 아직 남은 집행까지 포함한 전망입니다. 전략 검토가 반드시 거래로 이어진다는 보장이 없고 현 전망은 현재 시장정보 사업의 연간 기여를 가정합니다.
연간 전망의 상반된 변화
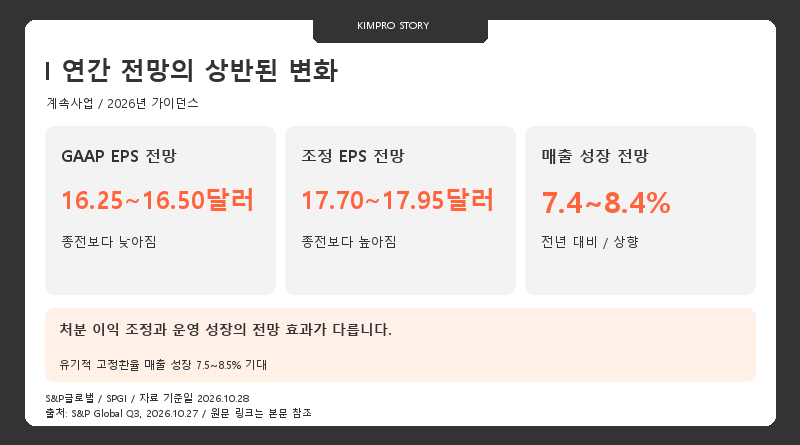
GAAP EPS는 예상 처분 이익 조정 때문에 종전 16.35~16.60달러보다 낮아졌습니다. 조정 EPS는 매출과 마진 개선 기대로 종전 17.50~17.75달러보다 높아졌습니다.
향후 신용 발행과 지수 연계 자산·거래, 데이터 수요, 규제와 경쟁 및 재편 검토 결과를 확인하겠습니다. 실적 발표문에서 확인한 전망과 검토 상태를 기준으로 후속 변화만 갱신할 예정입니다.
공식 자료와 계산 기준
금액은 달러 기준이며 분기와 누적, GAAP와 회사가 정의한 비GAAP 지표를 구분했습니다. 그림은 검증한 숫자와 문장을 직접 배치했으며 외부 사진과 원본 IR 도표를 복제하지 않았습니다.
- S&P Global Reports Third Quarter Results; Announces Strategic Review for Capital IQ and Associated Data Businesses — 2026-10-27 / 2026-09-30 종료 분기 / 계속사업 및 재작성 전년
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.