공식자료와 시각자료로 정리한 로열캐리비안 3분기 실적 분석입니다. 자료 기준일 2026년 10월 28일.
로열캐리비안 2026년 3분기 실적은 크루즈 수요와 공급 증가가 함께 매출과 이익을 높였습니다. 비용의 분기 간 이동과 신규 리조트 투자 계획을 구분해 실적의 지속성을 살펴봅니다.
2026년 9월 30일 종료 분기 공식 실적 발표 PDF를 사용했습니다. 미국 발표일은 10월 27일이며 정확한 발표 시각은 확인하지 못했습니다. 한국 처리일은 10월 28일이고 미래 인수 완료와 전망은 실적으로 처리하지 않았습니다.
기업 자료실 다른 글 보기에서 기존 기업 자료를 함께 확인할 수 있습니다.
로열캐리비안 2026년 3분기 실적 요약
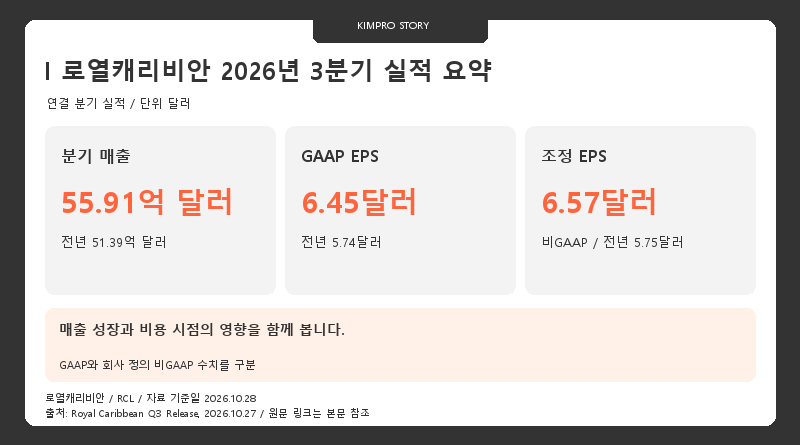
분기 매출은 55억 9,100만 달러로 원문 요약 기준 전년 대비 9% 증가했습니다. 표의 승선권 매출과 선내·기타 매출은 각각 반올림돼 합계에 반올림 차이가 있습니다. 회사 귀속 순이익은 17억 2,800만 달러, GAAP EPS는 6.45달러입니다.
조정 EPS는 6.57달러였고 조정 EBITDA는 요약 기준 약 25억 달러입니다. 회사는 유럽과 카리브해의 출발 임박 예약 수요, 일부 비용의 집행 시점이 예상보다 좋은 결과를 이끌었다고 설명했습니다. 이를 전부 구조적인 비용 절감으로 보지는 않았습니다.
공급 확대와 크루즈 운영 지표
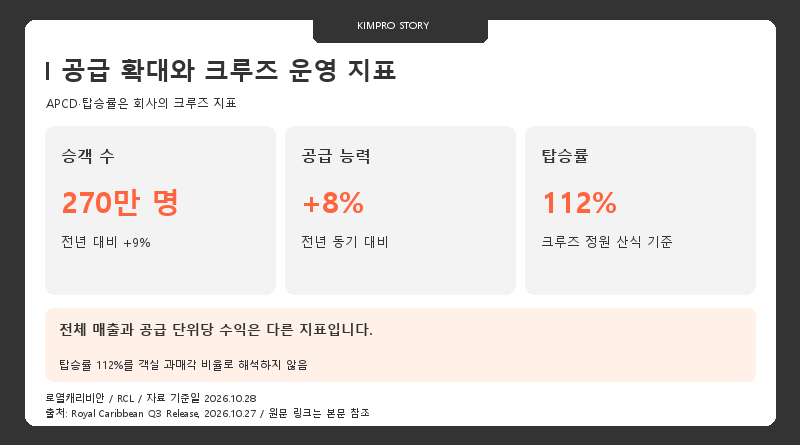
승객 수는 약 270만 명으로 9% 늘었고 공급 능력은 8% 증가했습니다. 탑승률 112%는 회사의 크루즈 정원 산식에 따른 지표로, 통상 2인 기준 객실 정원에 추가 승객이 탑승하면 100%를 넘을 수 있습니다. 호텔 객실 점유율과 같은 의미로 읽으면 안 됩니다.
보고 기준 순수익률 Net Yields는 0.9%, 환율 중립 기준으로는 0.6% 증가했습니다. 공급 증가와 단위 수익 개선을 분리해야 매출 9% 증가의 배경을 이해할 수 있습니다. 회사는 선내 및 출항 전 지출에서도 전년 대비 개선을 설명했습니다.
비용 이동과 연료 가격의 영향
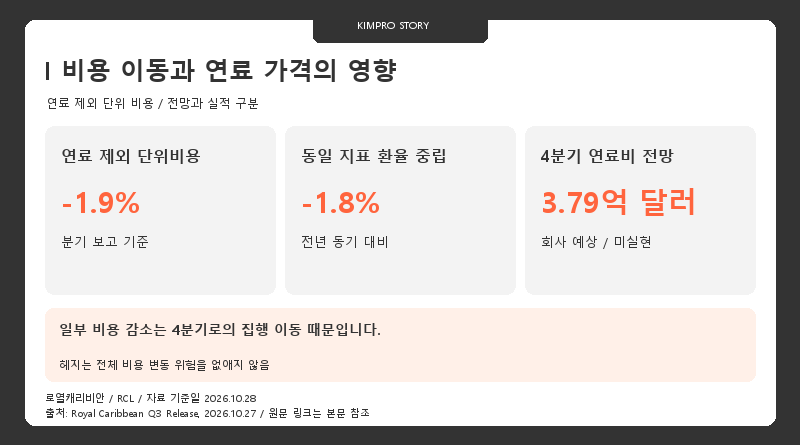
APCD당 연료 제외 순크루즈 비용은 보고 기준 1.9%, 환율 중립 기준 1.8% 감소했습니다. 회사는 일부 비용이 4분기로 이동한 영향이라고 밝혔습니다. 따라서 3분기 비용률을 그대로 다음 분기의 상시 수준으로 적용하지 않았습니다.
4분기 가이던스에는 연료비 3억 7,900만 달러와 예상 소비량 46만 3,000톤이 반영됐으며 소비량의 58%가 스와프 헤지돼 있습니다. 유가와 환율의 변화는 헤지되지 않은 부분과 이후 기간의 이익에 영향을 줄 수 있습니다.
유동성과 선박 투자 부담
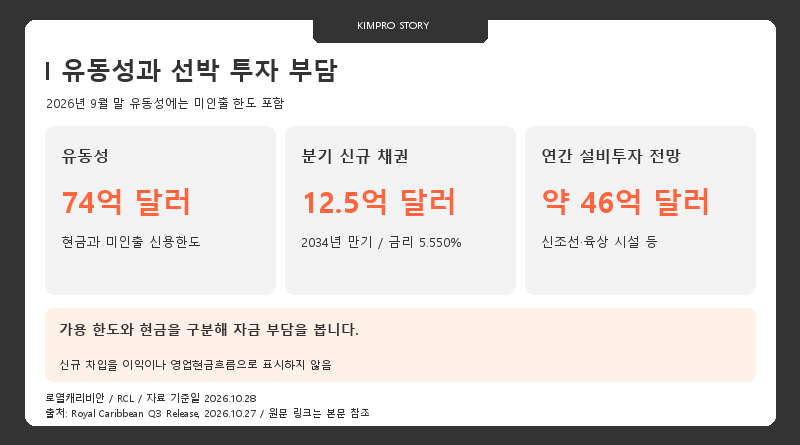
9월 말 유동성은 74억 달러지만 현금·현금성자산과 미인출 회전 신용한도를 합한 금액입니다. 현금 보유액으로만 표기하지 않았습니다. 분기에는 2034년 만기 5.550% 채권 12억 5,000만 달러를 발행해 변동금리 대출 일부와 2027년 만기 부채 상환에 사용했습니다.
연간 설비투자 전망은 약 46억 달러로 선박과 육상 목적지 투자 비중이 큽니다. 9월 말 기준 2027년과 2028년 예정 부채 만기는 각각 24억, 32억 달러입니다. 선박 성장 투자와 만기 상환을 함께 감당할 현금 창출 능력을 점검해야 합니다.
연간 전망과 리조트 투자 계획
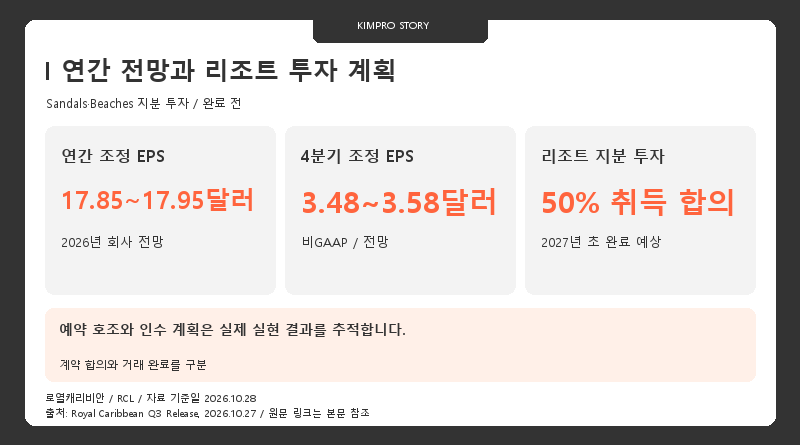
회사는 연간 조정 EPS 전망을 17.85~17.95달러로 상향했습니다. 4분기 순수익률은 환율 중립 기준 4.2~4.7% 증가, 조정 EPS는 3.48~3.58달러를 예상합니다. 연료비와 환율 가정이 달라지면 전망도 변할 수 있습니다.
9월 발표한 Sandals와 Beaches Resorts 지분 50% 취득 합의는 규제 승인 등 조건을 거쳐 2027년 초 완료할 예정입니다. 지분법 회계와 한 분기 지연 보고를 예상하며 아직 연결 매출에 더할 실적이 아닙니다. 향후 예약 단가, 비용 이연의 반전, 인수 조건과 자금 부담을 확인하겠습니다.
공식 자료와 계산 기준
금액은 달러 기준이며 분기와 누적, GAAP와 회사가 정의한 비GAAP 지표를 구분했습니다. 그림은 검증한 숫자와 문장을 직접 배치했으며 외부 사진과 원본 IR 도표를 복제하지 않았습니다.
- Royal Caribbean Group Reports Third Quarter Results Above Expectations and Raises Full Year Guidance — 2026-10-27 / 2026-09-30 종료 분기 및 연간 전망
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.