공식자료와 시각자료로 정리한 존슨컨트롤즈 2026 회계연도 4분기 실적 분석입니다. 자료 기준일 2026년 10월 28일.
존슨컨트롤즈 2026 회계연도 4분기 실적은 데이터센터 등 핵심 건물 시스템 수요와 수주 증가가 중심입니다. 사업 매각과 보고 기준을 고려해 유기적 성장, 부문 수익성, 차기 회계연도 전망을 살펴봅니다.
2026년 9월 30일 종료 3개월로 회사의 2026 회계연도 4분기입니다. 회사 제공 공식 발표는 미국 동부시간 10월 27일 오전 6시 55분, 한국시간 같은 날 오후 7시 55분입니다. 한국 처리일은 10월 28일이며 수치는 계속사업 기준입니다.
기업 자료실 다른 글 보기에서 기존 기업 자료를 함께 확인할 수 있습니다.
존슨컨트롤즈 2026 회계연도 4분기 실적
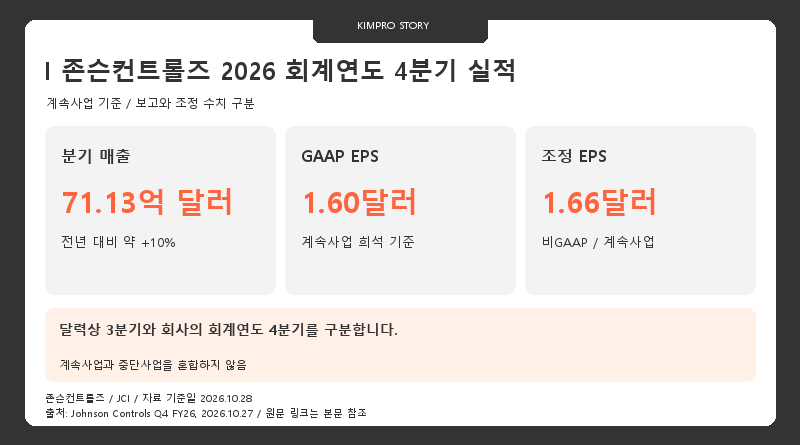
분기 매출은 71억 1,300만 달러, 계속사업 귀속 GAAP 순이익은 9억 6,700만 달러입니다. 제품·시스템 매출은 50억 1,400만 달러, 서비스는 20억 9,900만 달러였습니다. 중단사업 실적을 같은 매출에 합치지 않았습니다.
GAAP EPS는 1.60달러, 조정 EPS는 1.66달러입니다. 보고 매출 성장률 약 10%와 인수·매각 및 환율을 조정한 유기적 매출 성장률 12%는 계산 기준이 다릅니다.
지역별 매출과 사업 수요
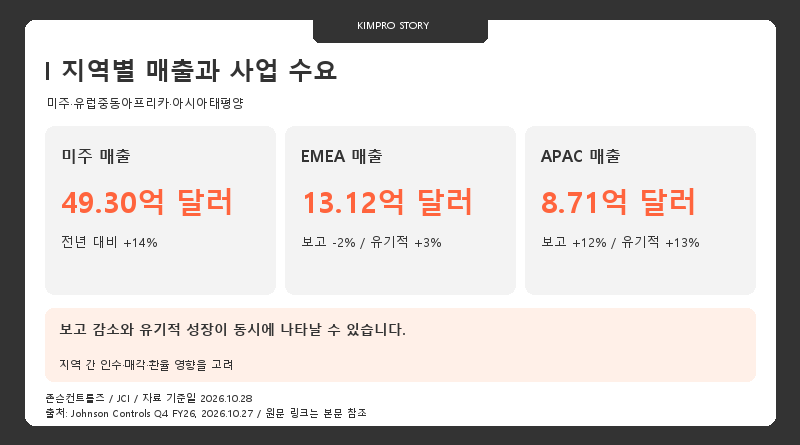
미주는 HVAC와 제어 시스템 수요가 뒷받침됐고 유기적 제품·시스템 매출은 16%, 서비스는 10% 증가했습니다. 데이터센터 수요도 수주와 잔고 증가에 기여했다고 회사는 설명했습니다.
EMEA는 중동 분쟁의 압박과 사업 매각 영향 아래 보고 매출이 2% 감소했지만 유기적 매출은 3% 늘었습니다. APAC도 HVAC 중심으로 성장했습니다. 지역별 보고와 유기적 증가율을 같은 기준인 것처럼 비교하지 않았습니다.
수주잔고와 부문 수익성
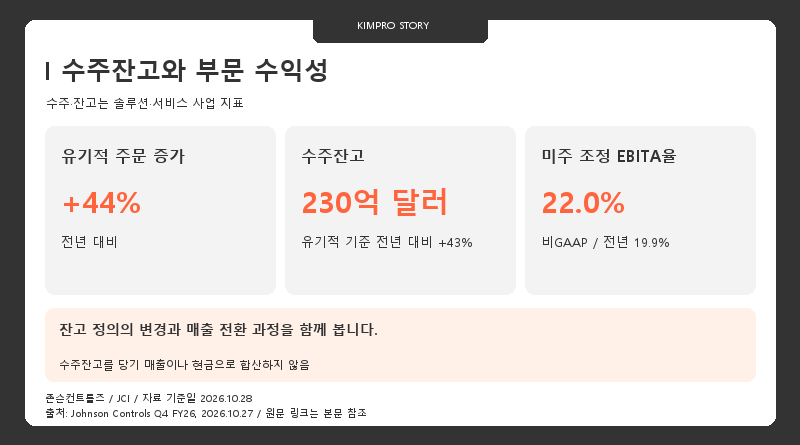
총수주잔고는 230억 달러로 유기적 기준 43% 늘었습니다. 수주와 잔고 지표는 솔루션·서비스 기반 사업에 해당하며, 2026년부터 일부 장기 프로젝트의 장비 단독 매출을 포함하도록 잔고를 재작성했습니다. 과거 정의를 그대로 사용한 잔고와 직접 비교하지 않았습니다.
미주 조정 부문 EBITA 마진은 22.0%, EMEA는 16.4%, APAC은 18.9%였습니다. 회사는 생산성, 가격, 물량과 믹스 개선을 설명했습니다. 조정 EBITA와 GAAP 부문 EBIT는 상각 및 조정의 차이가 있습니다.
현금흐름과 배당 집행
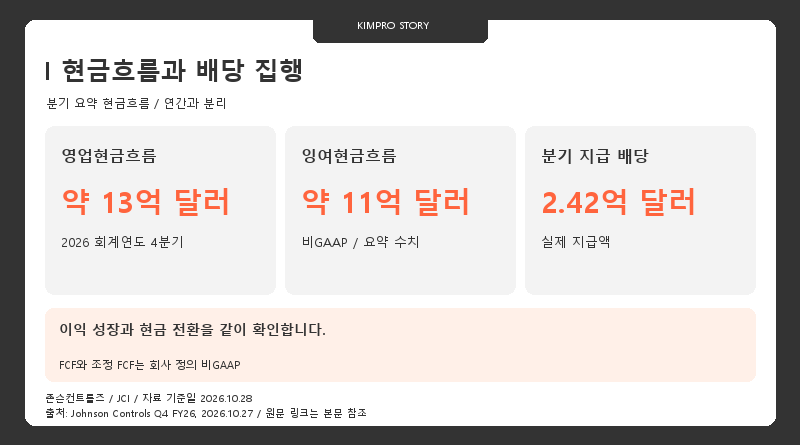
분기 영업현금흐름은 요약 기준 약 13억 달러이며 FCF와 조정 FCF는 각각 약 11억 달러입니다. 두 FCF 요약값이 같더라도 정의가 다른 지표이므로 세부 조정이 전혀 없다고 단정하지 않았습니다.
분기 배당 지급액은 2억 4,200만 달러였습니다. 실제 지급과 미래 배당 승인 한도를 구분했고, 현금흐름을 수주잔고나 향후 이익 전망으로부터 임의 산출하지 않았습니다. 대규모 프로젝트 증가가 운전자본과 투자에 주는 영향도 추적할 필요가 있습니다.
2027 회계연도 전망과 다음 점검 사항
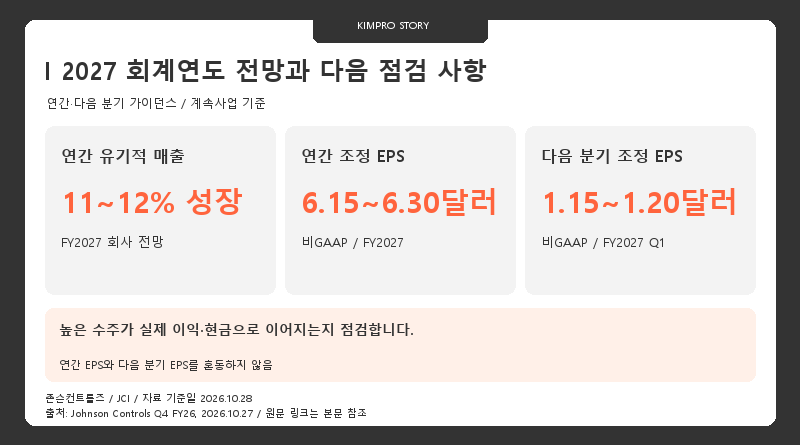
회사는 2027 회계연도 유기적 매출 11~12% 성장, 조정 EPS 6.15~6.30달러와 조정 FCF 전환율 약 95%를 전망합니다. 다음 분기의 유기적 매출 성장 전망은 12~14%, 조정 EPS는 1.15~1.20달러입니다.
다음 자료에서는 데이터센터 고객 수요의 지속성, 수주잔고의 인도와 매출 전환, 지역별 갈등 및 사업 매각 효과, 생산성과 운전자본을 확인하겠습니다. 회사가 완전한 GAAP 전망 조정을 제공하기 어렵다고 밝힌 미래 비GAAP 지표를 확정 GAAP 실적으로 바꾸지 않았습니다.
공식 자료와 계산 기준
금액은 달러 기준이며 분기와 누적, GAAP와 회사가 정의한 비GAAP 지표를 구분했습니다. 그림은 검증한 숫자와 문장을 직접 배치했으며 외부 사진과 원본 IR 도표를 복제하지 않았습니다.
- Johnson Controls Reports Q4 and FY26 Results; Initiates FY27 Guidance — 2026-10-27 / FY2026Q4 / 2026-09-30 종료 분기 및 FY2027 전망
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.