공식자료와 시각자료로 정리한 잉거솔랜드 2026년 3분기 실적 분석입니다. 자료 기준일 2026년 10월 30일.
잉거솔랜드는 수주 증가와 현금창출이 돋보였지만 인수 관련 회수와 관세 환급의 영향도 컸습니다. GAAP·조정·환급 제외 실적을 나눠 본업의 흐름과 주주환원을 살펴봅니다.
대상 기간은 2026년 9월 30일 종료 3분기입니다. 공식 실적자료 발표일은 2026년 10월 29일입니다.
기업 자료실 다른 글 보기에서 기존 기업 자료를 함께 확인할 수 있습니다.
잉거솔랜드 2026년 3분기 실적
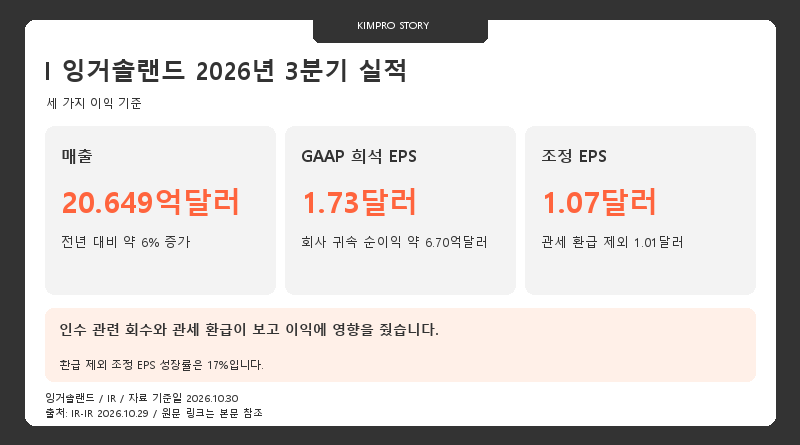
조정 EPS는 전년보다 24% 늘었고 IEEPA 관세 환급을 제외한 조정 EPS는 17% 증가했습니다. 같은 조정 실적 안에서도 환급 포함 여부에 따라 성장률이 달라집니다.
인수 관련 손실 회수 순액 3.801억달러가 이익 조정표에 포함돼 GAAP와 조정 순이익의 차이가 컸습니다. 이를 반복적인 제품 판매 이익으로 해석해서는 안 됩니다.
대형 프로젝트가 이끈 수주
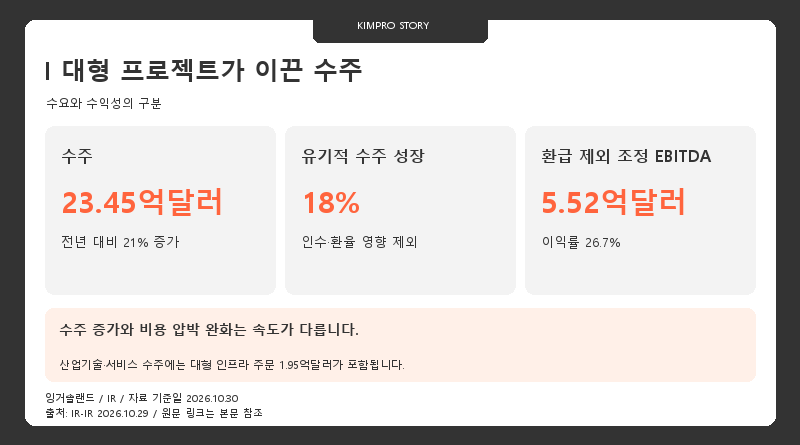
산업기술·서비스 부문의 수주는 25% 늘었고 약 1.95억달러 규모의 대형 인프라 주문이 포함됐습니다. 단기·중기 사업의 모멘텀과 함께 장주기 프로젝트의 수주 시점도 성장률에 영향을 줬습니다.
해당 부문의 관세 환급 제외 조정 EBITDA 마진은 27.8%로 전년보다 1.2%포인트 낮았지만 전분기보다 1.0%포인트 개선됐습니다. 주문 증가와 비용 압박 완화가 같은 속도로 진행된 것은 아닙니다.
현금창출과 인수 관련 회수
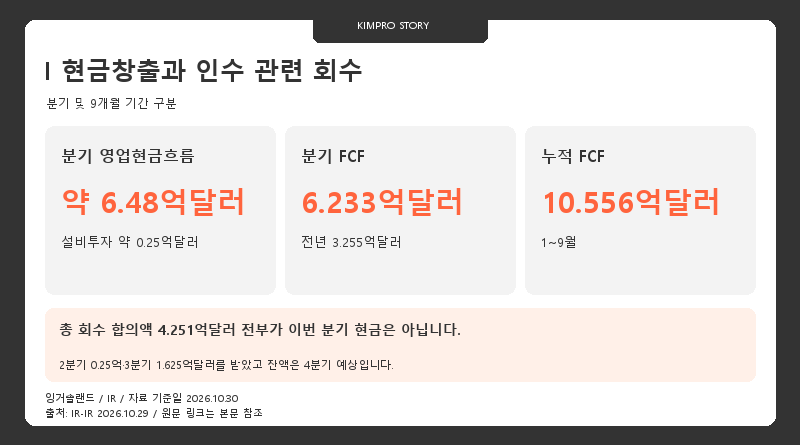
회사는 영업현금흐름에서 설비투자를 차감해 FCF를 계산합니다. 1~9월 영업현금흐름은 11.434억달러, 설비투자는 0.878억달러로 분기 수치와 범위가 다릅니다.
ILC Dover 거래 관련 합의의 총 회수액은 약 4.251억달러이며 2분기 0.25억달러, 3분기 1.625억달러가 수령됐습니다. 잔액은 4분기 수령을 예상하므로 전체 합의액을 이번 분기 현금으로 처리할 수 없습니다.
실제 환원과 추가 매입 승인
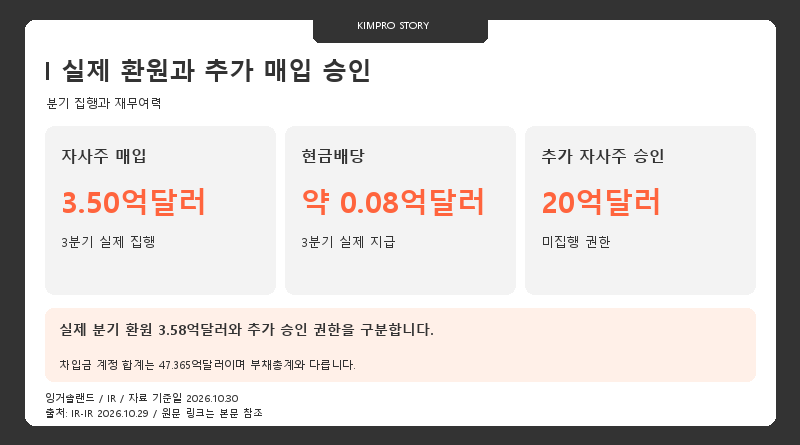
회사는 분기에 약 3.58억달러를 주주에게 돌려줬습니다. 새 승인 20억달러는 기존 잔여 한도 3.13억달러에 더해진 권한으로 이미 집행된 매입과 구별됩니다.
9월 말 현금은 13.427억달러이고 단기차입·유동성 장기차입 7.002억달러와 비유동 장기차입 40.363억달러의 합계는 47.365억달러입니다. 부채총계는 80.452억달러로 차입금과 범위가 다릅니다.
연간 전망과 회수금의 영향
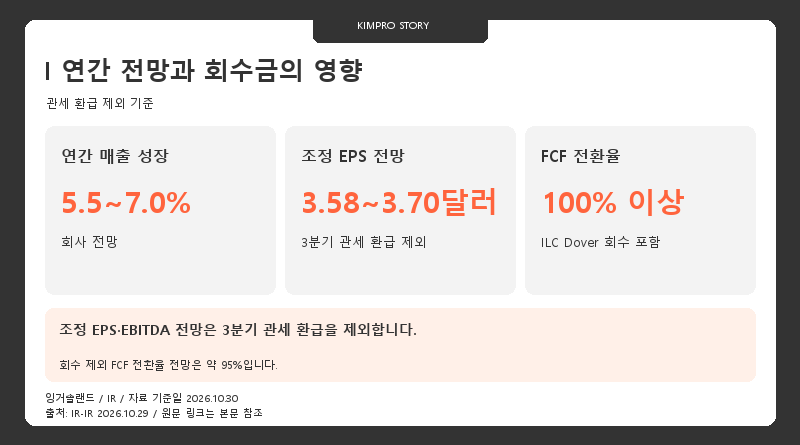
연간 조정 EBITDA 전망은 21.30~21.90억달러이며 역시 3분기 IEEPA 관세 환급을 제외한 기준입니다. 유기적 매출 성장 가정은 2.0~3.5%로 전체 매출 성장률과 다릅니다.
조정 순이익 대비 FCF 전환율은 거래 관련 회수를 포함하면 100% 이상, 제외하면 약 95%로 제시됐습니다. 대형 수주 인도 시점과 인플레이션, 인수 통합 및 회수금 수령 시점이 향후 변수입니다.
공식 자료와 계산 기준
금액은 달러 기준이며 분기와 누적, GAAP와 회사가 정의한 비GAAP 지표를 구분했습니다. 그림은 검증한 숫자와 문장을 직접 배치했으며 외부 사진과 원본 IR 도표를 복제하지 않았습니다.
- IR official financial results — 2026-10-29 / 2026년 3분기
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.