공식자료와 시각자료로 정리한 퍼스트솔라 2026년 3분기 실적 분석입니다. 자료 기준일 2026년 10월 30일.
퍼스트솔라는 판매량 감소로 매출이 줄었지만 순이익은 늘었습니다. 세액공제와 정책 환경의 영향, 누적 현금 유출 및 새 자사주 매입 승인액을 구분해 살펴봅니다.
대상 기간은 2026년 9월 30일 종료 3분기입니다. 공식 실적자료 발표일은 2026년 10월 29일입니다.
기업 자료실 다른 글 보기에서 기존 기업 자료를 함께 확인할 수 있습니다.
퍼스트솔라 2026년 3분기 실적
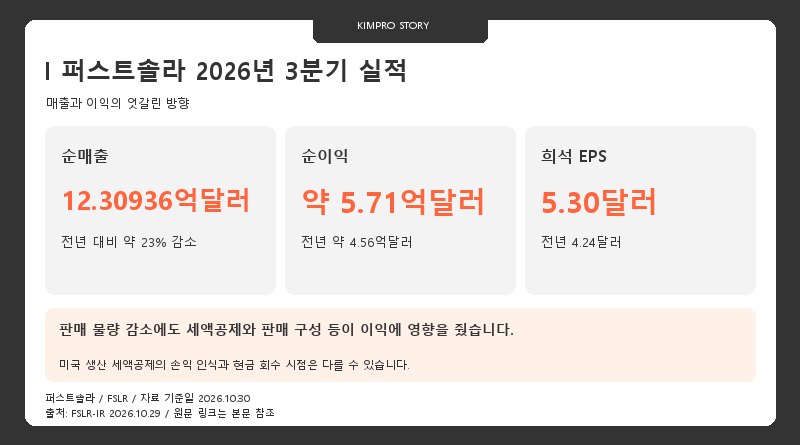
3분기 순매출은 12.30936억달러로 전년보다 약 23% 줄었습니다. 외부 고객에게 판매한 모듈 물량 감소가 주된 원인이지만 순이익은 약 5.71억달러, EPS는 5.30달러로 각각 전년보다 증가했습니다.
매출총이익은 7.13060억달러로 매출 감소에도 수익성이 높아졌습니다. 미국 생산 세액공제와 제품·지역별 판매 구성의 영향을 함께 살펴야 하며 최종 이익 증가를 물량 수요 증가와 동일하게 해석해서는 안 됩니다.
수주잔고와 조정 수익성
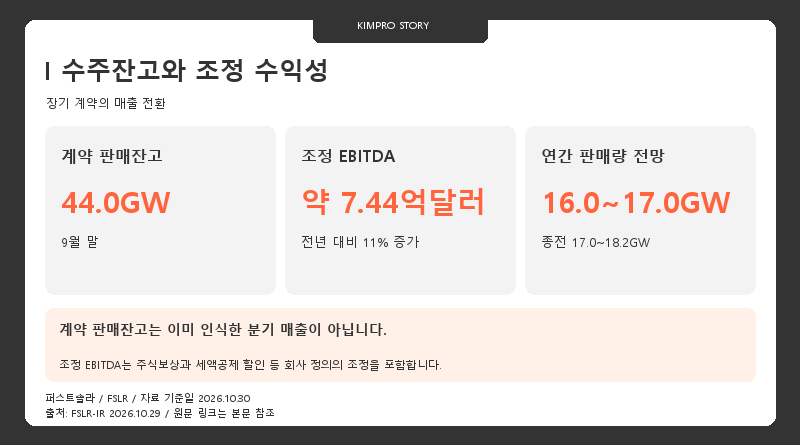
9월 말 계약 판매잔고는 44.0GW로 장기적인 공급 기반을 제공합니다. 그러나 실제 매출은 고객의 사업 진행, 인도 일정과 계약 이행에 좌우되므로 잔고 전체를 가까운 분기 매출로 볼 수는 없습니다.
분기 조정 EBITDA는 약 7.44억달러로 전년보다 11% 늘었습니다. 회사의 조정지표에는 주식보상과 세액공제 할인, 저가동 및 생산 개시 비용 등에 대한 조정이 적용되므로 GAAP 순이익과 계산 범위가 다릅니다.
누적 영업현금 유출과 투자
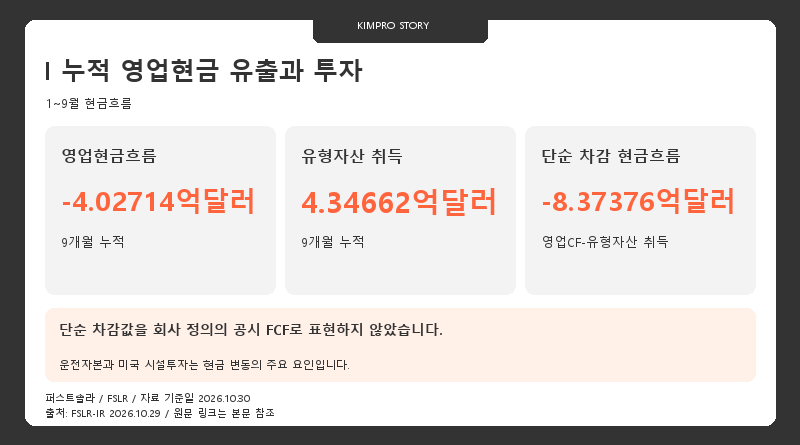
1~9월 영업현금흐름은 4.02714억달러 순유출이었으며 유형자산 취득에는 4.34662억달러가 사용됐습니다. 두 금액을 단순 차감하면 8.37376억달러 순유출로 분기 순이익의 증가와 다른 현금흐름을 보여줍니다.
회사는 운전자본과 미국 시설투자가 순현금 감소의 주된 배경이라고 설명했습니다. Section 45X 세액공제 현금 회수와 IEEPA 관세 환급은 일부 부담을 상쇄했지만 이익 인식과 실제 현금 회수 사이에는 시차가 있습니다.
순현금과 자사주 승인액
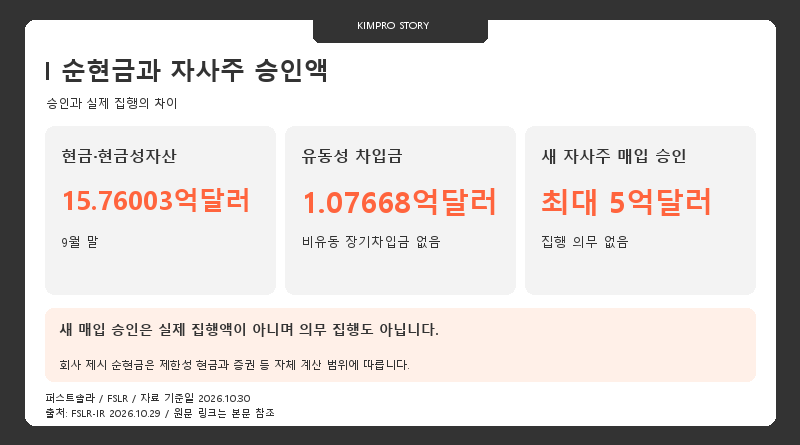
9월 말 현금·현금성자산은 15.76003억달러, 시장성 증권은 0.48072억달러입니다. 유동성 차입금은 1.07668억달러이며 회사가 제시한 순현금은 약 15억달러로 제한성 현금과 증권 등을 포함한 자체 범위에 따릅니다.
이사회는 최대 5억달러 자사주 매입 프로그램을 승인했습니다. 만료일이나 의무 집행액은 없고 시장 상황에 따라 중단될 수 있으므로 이를 이미 주주에게 지급한 현금이나 실제 매입 완료액으로 계산해서는 안 됩니다.
연간 전망 조정과 정책 변수
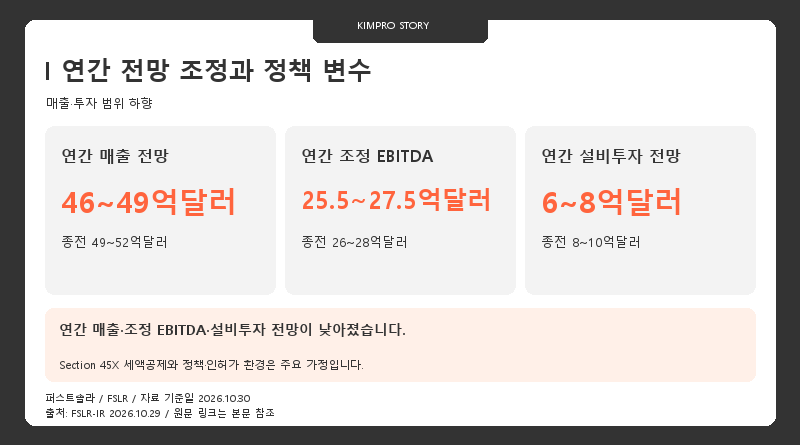
회사는 연간 매출과 조정 EBITDA 전망을 낮추고 설비투자 범위도 축소했습니다. 연말 순현금 전망 17~23억달러는 유지했으며 4분기 조정 EBITDA는 6.43~8.43억달러를 예상했습니다.
연간 매출총이익 가정에는 20.7~21.9억달러의 Section 45X 세액공제가 포함됩니다. 현재 미국 정책 환경과 인허가 일정이 유지된다는 가정에 기대고 있어 무역정책 변화, 고객 금융조달 및 생산시설 가동 일정이 중요한 위험 요인입니다.
공식 자료와 계산 기준
금액은 달러 기준이며 분기와 누적, GAAP와 회사가 정의한 비GAAP 지표를 구분했습니다. 그림은 검증한 숫자와 문장을 직접 배치했으며 외부 사진과 원본 IR 도표를 복제하지 않았습니다.
- FSLR official financial results — 2026-10-29 / 2026년 3분기
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.