공식자료와 시각자료로 정리한 두산에너빌리티 소개포스팅입니다. 자료 기준일 2026년 10월 13일.
두산에너빌리티 기업 소개에서는 발전설비와 EPC 및 서비스, 연결 자회사의 제품 구조를 살펴봅니다. 최근 3년과 반기 실적, 재무 위험과 주주환원, 주요 계약과 공시 변경도 공식자료를 기준으로 정리했습니다. KOSPI 보통주 종목코드는 034020입니다.
두산에너빌리티 종목 시세와 기업정보 보기 | 코스피200과 S&P500 기업 소개 모아 보기 | 두산 기업 소개 | 두산밥캣 기업 소개
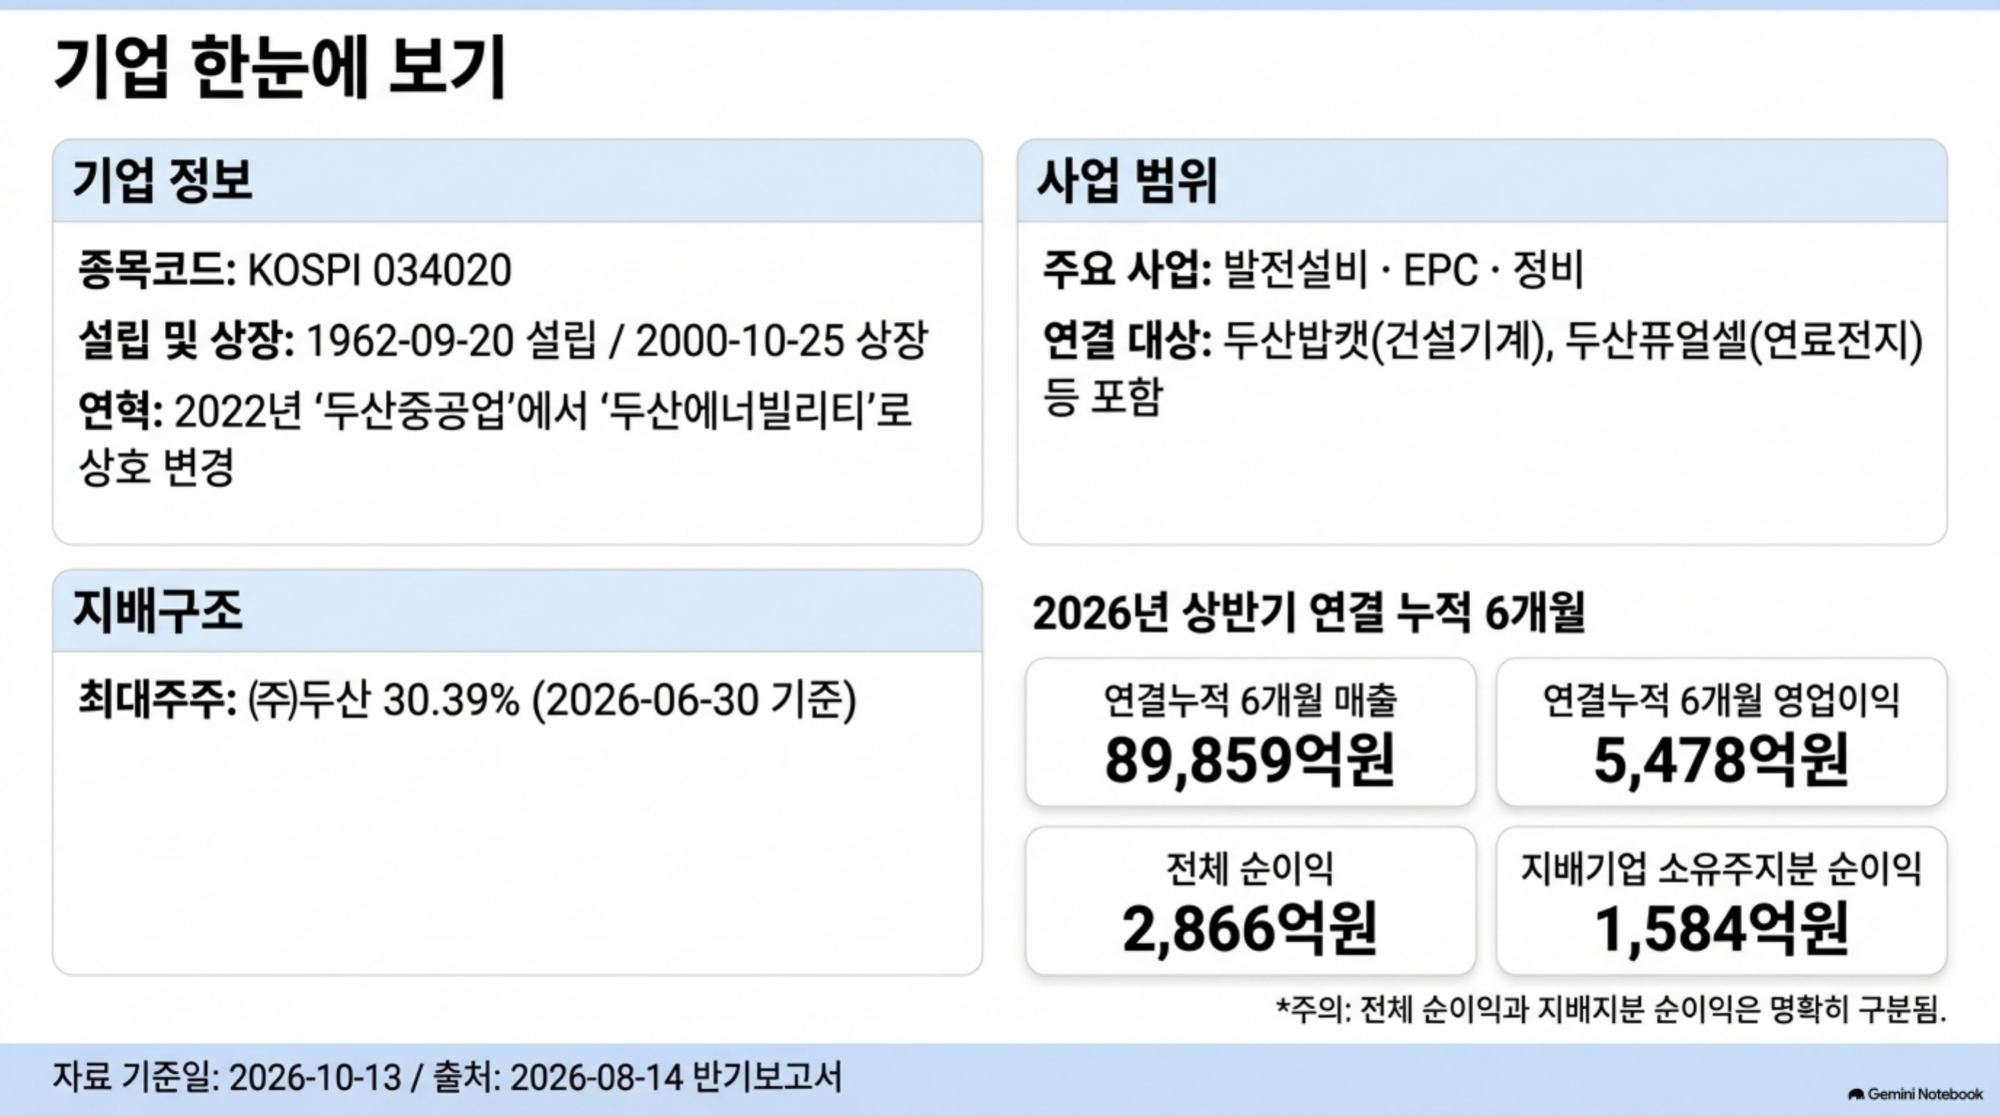
두산에너빌리티 기업 소개 한눈에 보기
두산에너빌리티 Doosan Enerbility Co., Ltd.는 1962년 9월 20일 현대양행으로 설립됐고 2000년 10월 25일 유가증권시장에 상장했습니다. 한국중공업과 두산중공업을 거쳐 2022년 3월 29일 현재의 상호로 바뀌었습니다. 2026년 6월 말 최대주주는 두산이며 보유 지분은 30.39%입니다.
6월 말 연결대상 종속회사는 61개이며 상장 2개와 비상장 59개입니다. 자체 에너지 사업뿐 아니라 두산밥캣과 두산퓨얼셀 등을 연결합니다. 발행 보통주는 640,561,146주이고 자기주식은 1,428,328주입니다. 과거 상환전환우선주의 전환과 소각을 현재 우선주가 존재하는 것으로 설명하지 않았습니다.
2026년 상반기 연결 누적 6개월 매출은 약 8조 9,859억원, 영업이익은 약 5,478억원입니다. 전체 순이익은 약 2,866억원이며 지배주주 순이익은 약 1,584억원입니다. 연결 전체 순이익과 회사 보통주 주주에게 귀속되는 순이익은 구분해야 합니다.
사업 구조와 주요 제품
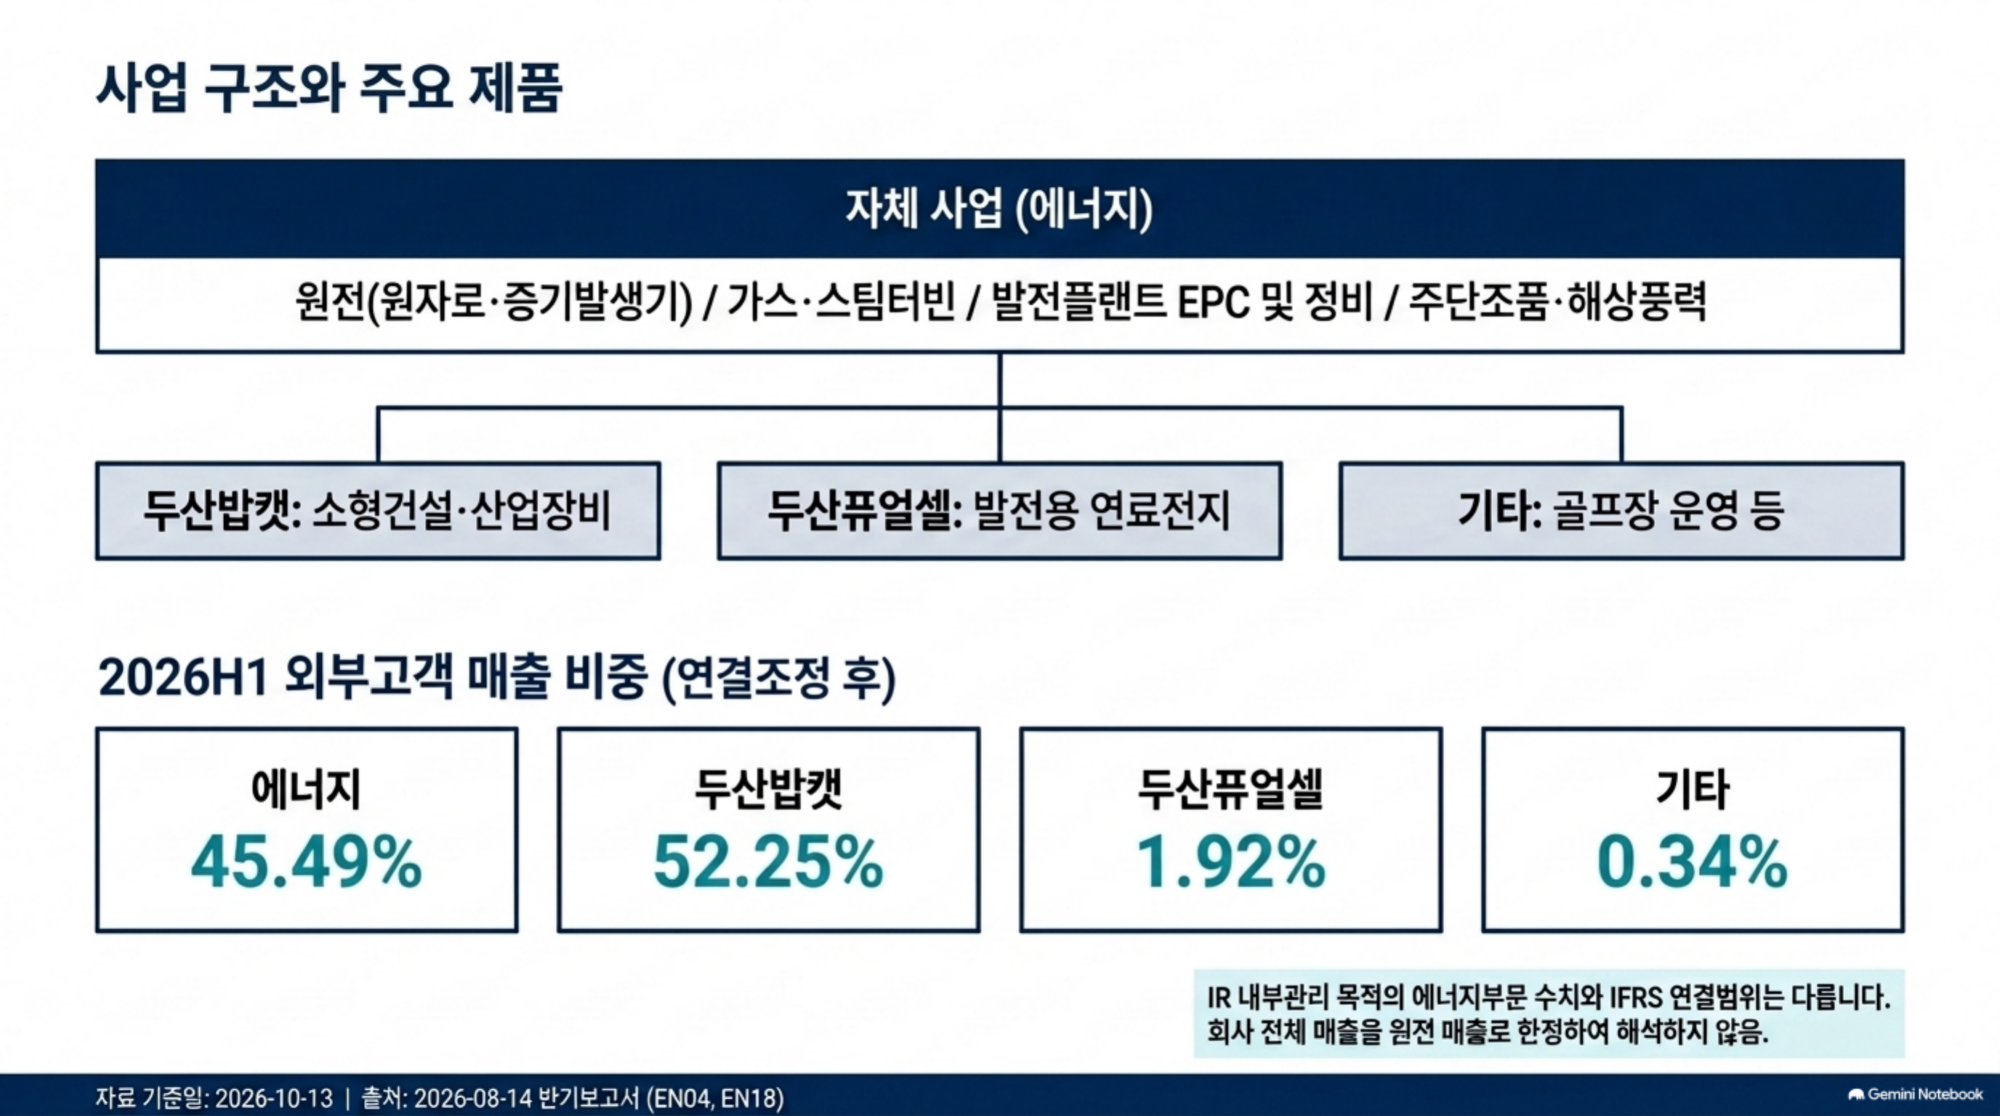
자체 에너지 사업은 원전의 원자로와 증기발생기 및 NSSS와 BOP, 가스 및 스팀 터빈, 발전플랜트 EPC와 정비 서비스, 주단조품 등을 다룹니다. EPC는 설계와 기자재 조달 및 시공을 일괄 수행하는 사업입니다. 해상풍력과 수소 관련 신사업도 포함합니다.
연결 자회사 두산밥캣은 소형 건설 및 산업장비와 유압기기를, 두산퓨얼셀은 발전용 연료전지와 장기유지보수 사업을 담당합니다. 기타 사업에는 골프장 운영 등이 있습니다. 회사 전체의 연결 매출을 원전 사업 매출로 해석해서는 안 됩니다.
| 2026H1 연결조정 후 외부고객 매출 | 백만원 | 비중 |
|---|---|---|
| 두산에너빌리티 부문 | 4,087,322 | 45.49% |
| 두산밥캣 부문 | 4,694,956 | 52.25% |
| 두산퓨얼셀 부문 | 172,667 | 1.92% |
| 기타 | 30,993 | 0.34% |
| 합계 | 8,985,938 | 100.00% |
이 표는 반기보고서의 외부고객 매출로 연결 조정을 반영한 수치입니다. 조정 전 부문 매출이나 두산밥캣 법인의 달러 기준 수치와는 범위가 다릅니다. 원문 백만원으로 표시해 각 항목을 억원 정수로 반올림할 때 생기는 합계 차이도 피했습니다.
기업 IR의 에너지 부문 내부관리연결은 별도 법인과 해외 자회사를 합친 관리 기준입니다. IR의 상반기 에너지 매출 41,289억원, 공시의 외부고객 에너지 매출 약 40,873억원, 회사 전체 연결 매출 약 89,859억원은 서로 다른 기준입니다.
최근 3년과 반기 실적 흐름
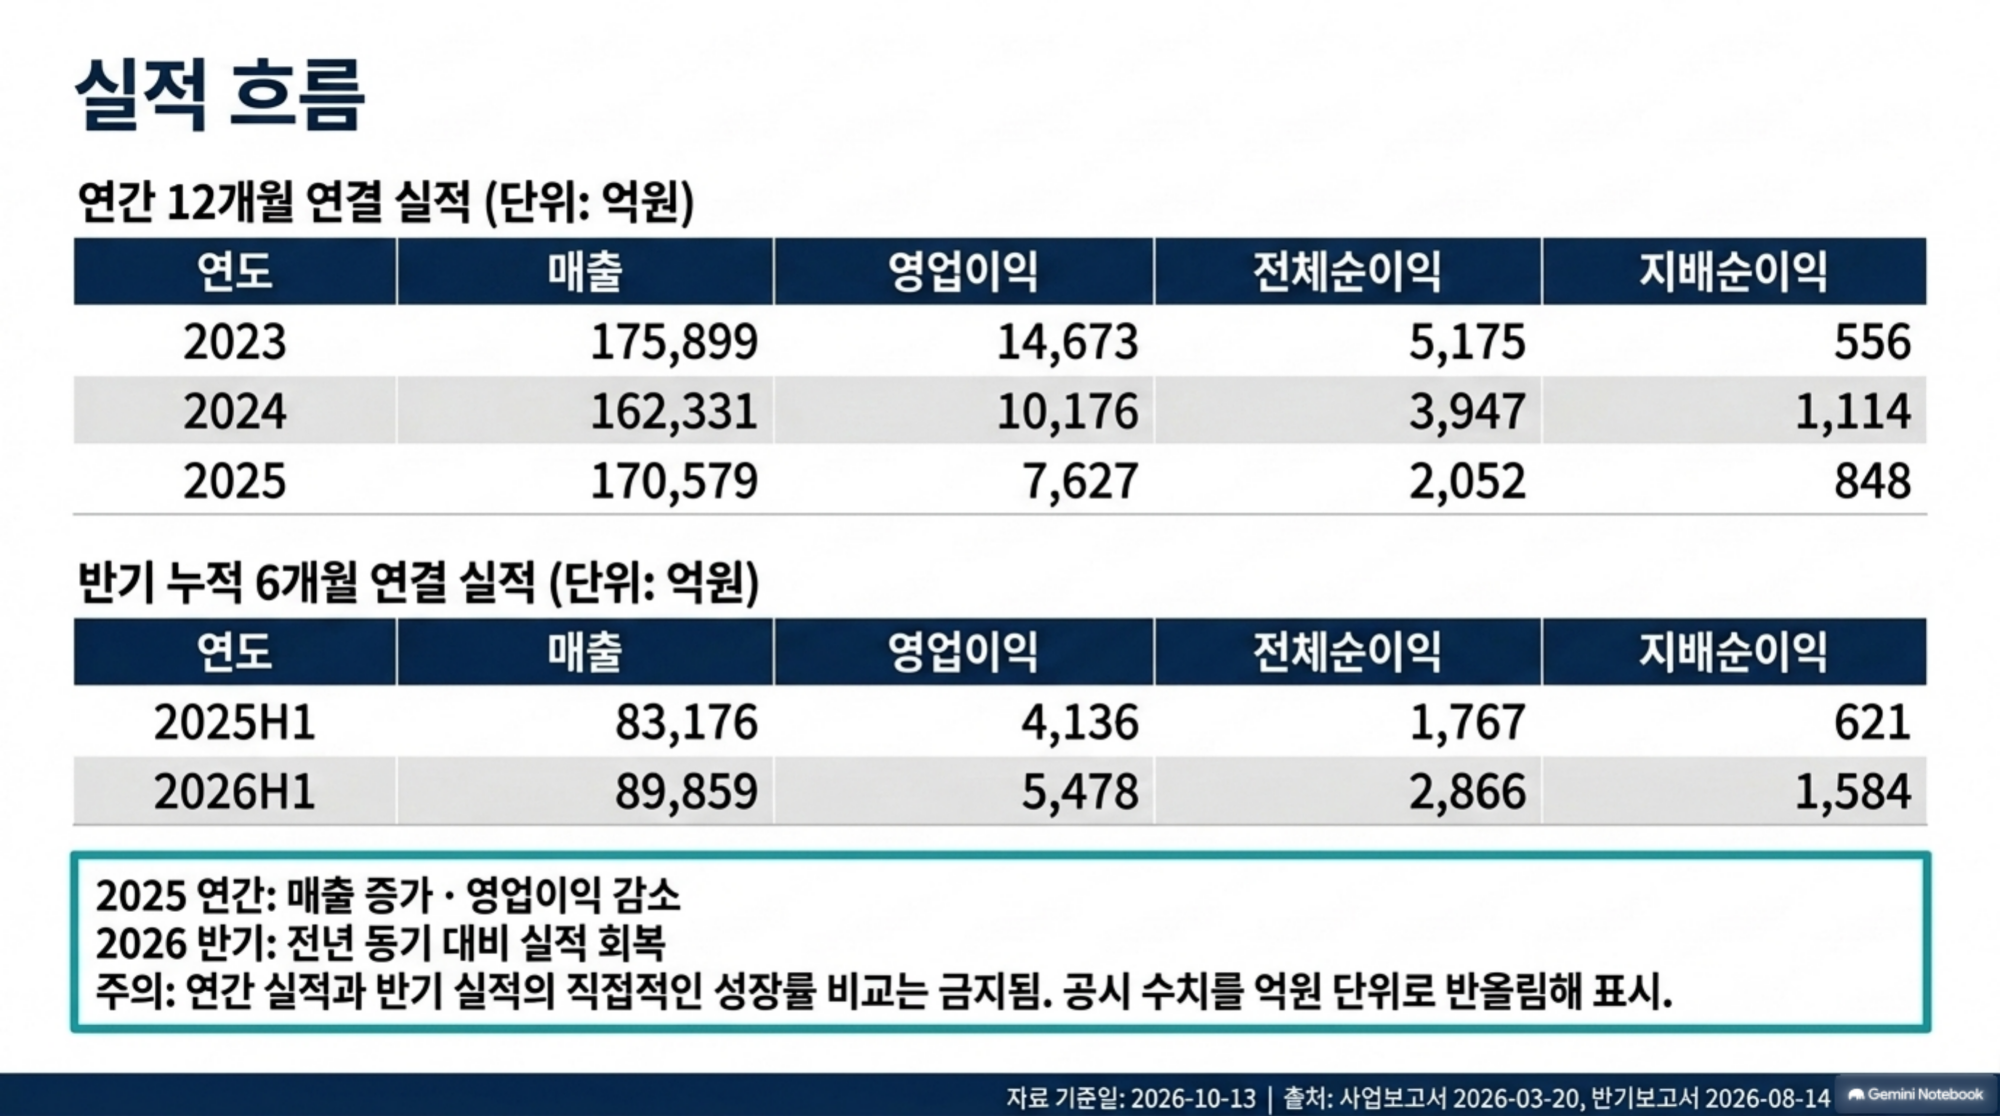
연간 수치는 2025년 사업보고서의 같은 연결 비교 손익표에서 확인했습니다. 원문 백만원을 100으로 나눠 억원 정수로 반올림했습니다. 전체 순이익과 지배주주 순이익을 별도로 표시했습니다.
| 연결 연간 12개월 | 매출 억원 | 영업이익 억원 | 전체 순이익 억원 | 지배주주 순이익 억원 |
|---|---|---|---|---|
| 2023 | 175,899 | 14,673 | 5,175 | 556 |
| 2024 | 162,331 | 10,176 | 3,947 | 1,114 |
| 2025 | 170,579 | 7,627 | 2,052 | 848 |
2025년 매출은 전년보다 늘었지만 영업이익과 순이익은 감소했습니다. 2023년부터 영업이익의 하락과 2026년 반기의 전년 동기 회복은 함께 살펴봐야 합니다.
| 연결 누적 6개월 | 매출 억원 | 영업이익 억원 | 전체 순이익 억원 | 지배주주 순이익 억원 |
|---|---|---|---|---|
| 2025H1 | 83,176 | 4,136 | 1,767 | 621 |
| 2026H1 | 89,859 | 5,478 | 2,866 | 1,584 |
최신 상반기 매출과 영업이익 및 순이익은 전년 같은 6개월보다 늘었습니다. 2026년 2분기 단독 3개월 매출은 약 47,248억원, 영업이익 약 3,143억원, 전체 순이익 약 2,264억원, 지배주주 순이익 약 1,576억원입니다. 연간과 반기 및 분기를 같은 기간의 성장 비교로 혼합하지 않았습니다.
2분기 IR은 에너지 프로젝트의 매출 확대와 밥캣의 가격 정책 및 관세환급 효과 등을 설명합니다. 관리 실적과 IFRS 연결 실적을 구분하고 일회성 효과가 반복될 것으로 단정하지 않았습니다. 미래 가이던스와 수주잔고도 실제 매출 및 현금 수령과 구분해야 합니다.
경쟁력과 재무 위험
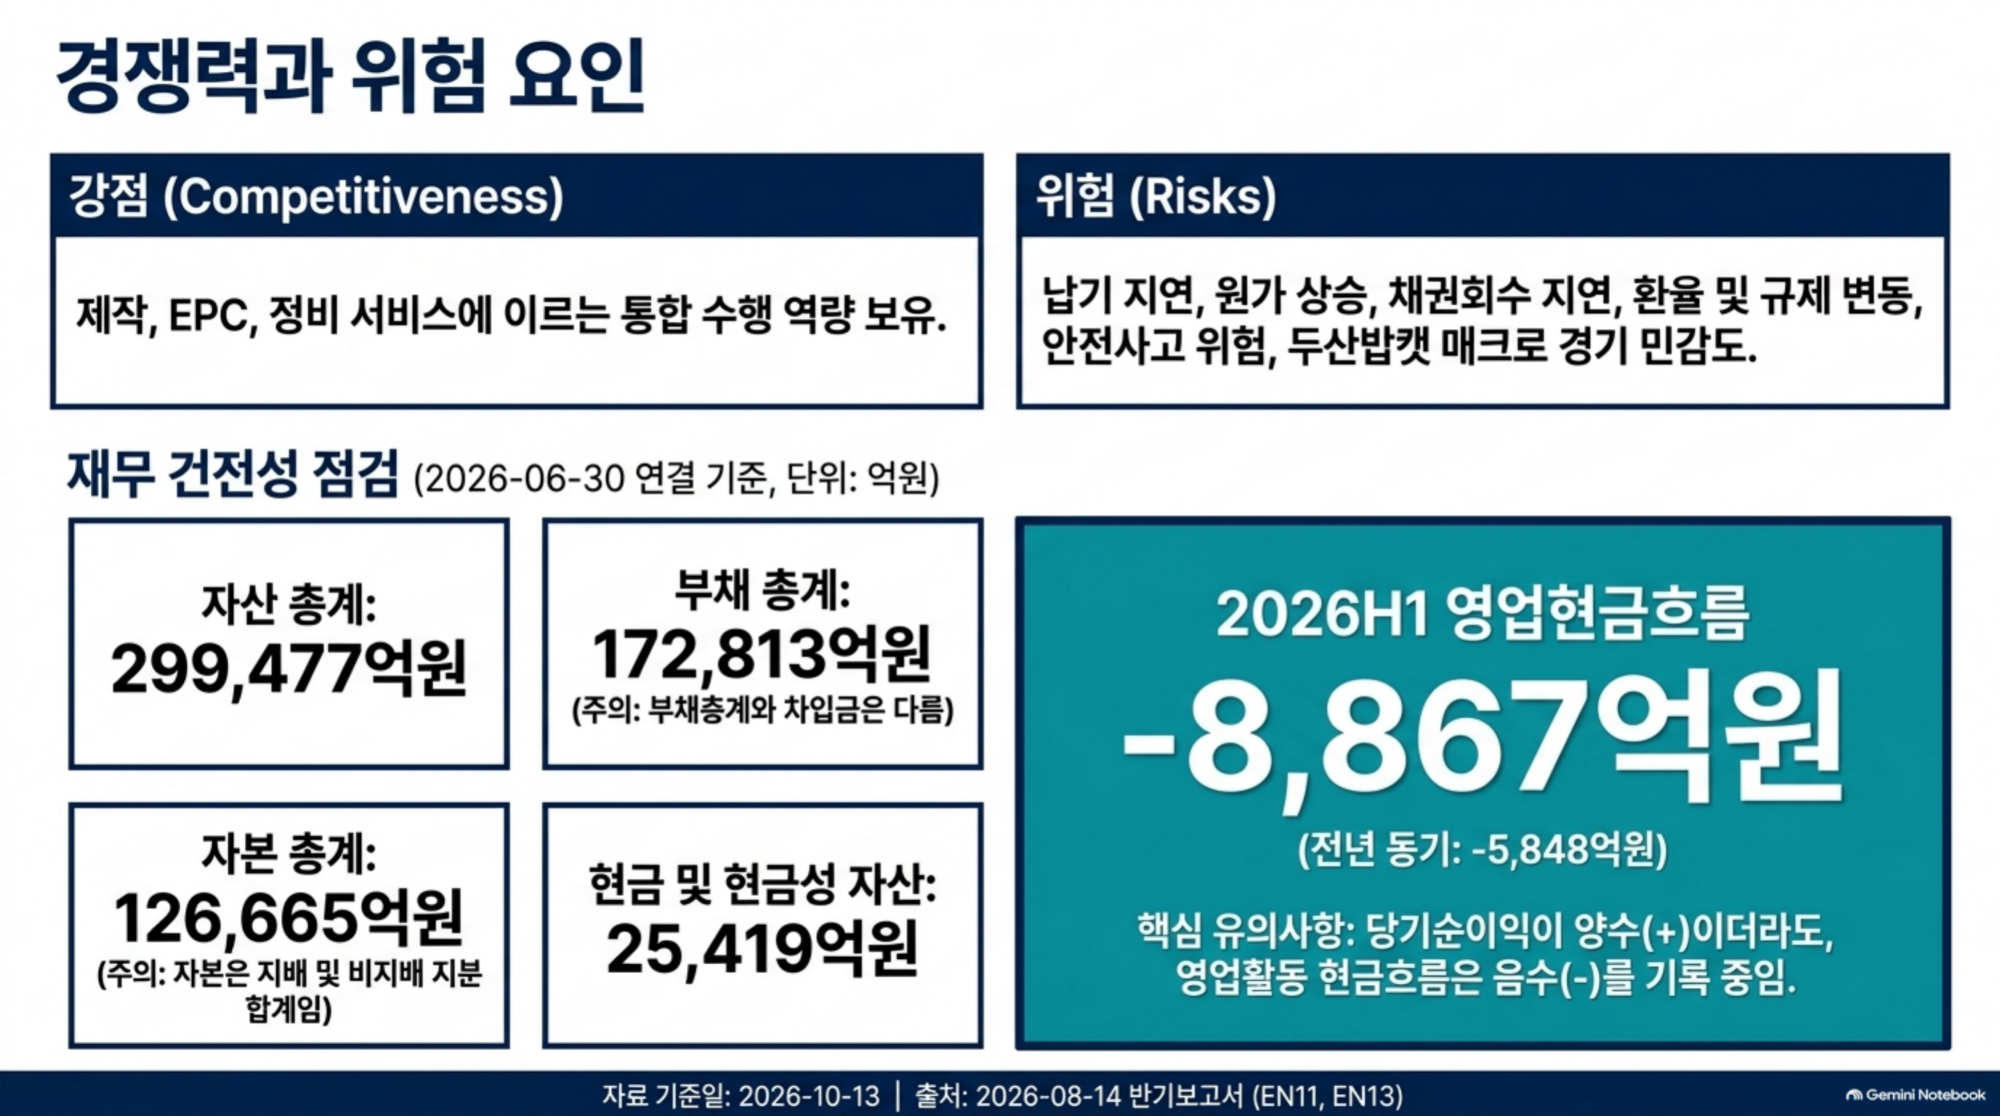
발전설비의 제조와 EPC 및 정비 서비스를 함께 제공하는 역량, 주단조와 원전 및 터빈 관련 기술은 주요 사업 기반입니다. 공식 동기간 경쟁사 비교가 확보되지 않은 시장 순위나 정량적 우위는 단정하지 않았습니다. 대형 프로젝트의 원가와 납기, 환율과 채권 회수, 규제 승인 및 안전, 기술개발과 설비투자 회수를 함께 확인해야 합니다.
2026년 6월 말 연결 자산은 약 29조 9,477억원, 부채는 약 17조 2,813억원, 자본은 약 12조 6,665억원입니다. 자본에는 지배주주 지분 약 8조 1,596억원과 비지배지분 약 4조 5,069억원이 포함됩니다. 연결 자본 전체를 두산에너빌리티 보통주 주주의 자본으로 해석하지 않았습니다.
현금및현금성자산은 약 2조 5,419억원이며 단기금융상품 약 2,762억원은 별도입니다. 미청구공사는 약 2조 4,558억원으로 전년 말 약 1조 7,137억원보다 늘었습니다. 공사 진행과 청구 및 실제 현금 회수 시점은 서로 다를 수 있습니다. 부채총계도 모두 차입금은 아닙니다.
상반기 영업현금흐름은 약 -8,867억원이며 전년 같은 기간 약 -5,848억원에 이어 음수입니다. 유형자산 취득은 약 1,637억원, 무형자산 취득은 약 1,115억원의 지출입니다. 순이익이 양수여도 영업현금흐름은 음수일 수 있으므로 운전자본과 투자 및 조달을 함께 확인해야 합니다.
연결 사업에서는 밥캣의 건설과 주택 및 렌털 경기, 관세와 재고, 퓨얼셀의 손익도 영향을 줍니다. 4월 28일 회사는 창원 공장 공사 현장의 중대재해 발생과 재발방지 대책 수립 예정 사항을 공시했습니다. 공시되지 않은 조사 결과와 책임을 단정하지 않았습니다.
최근 주요 변화와 주주환원
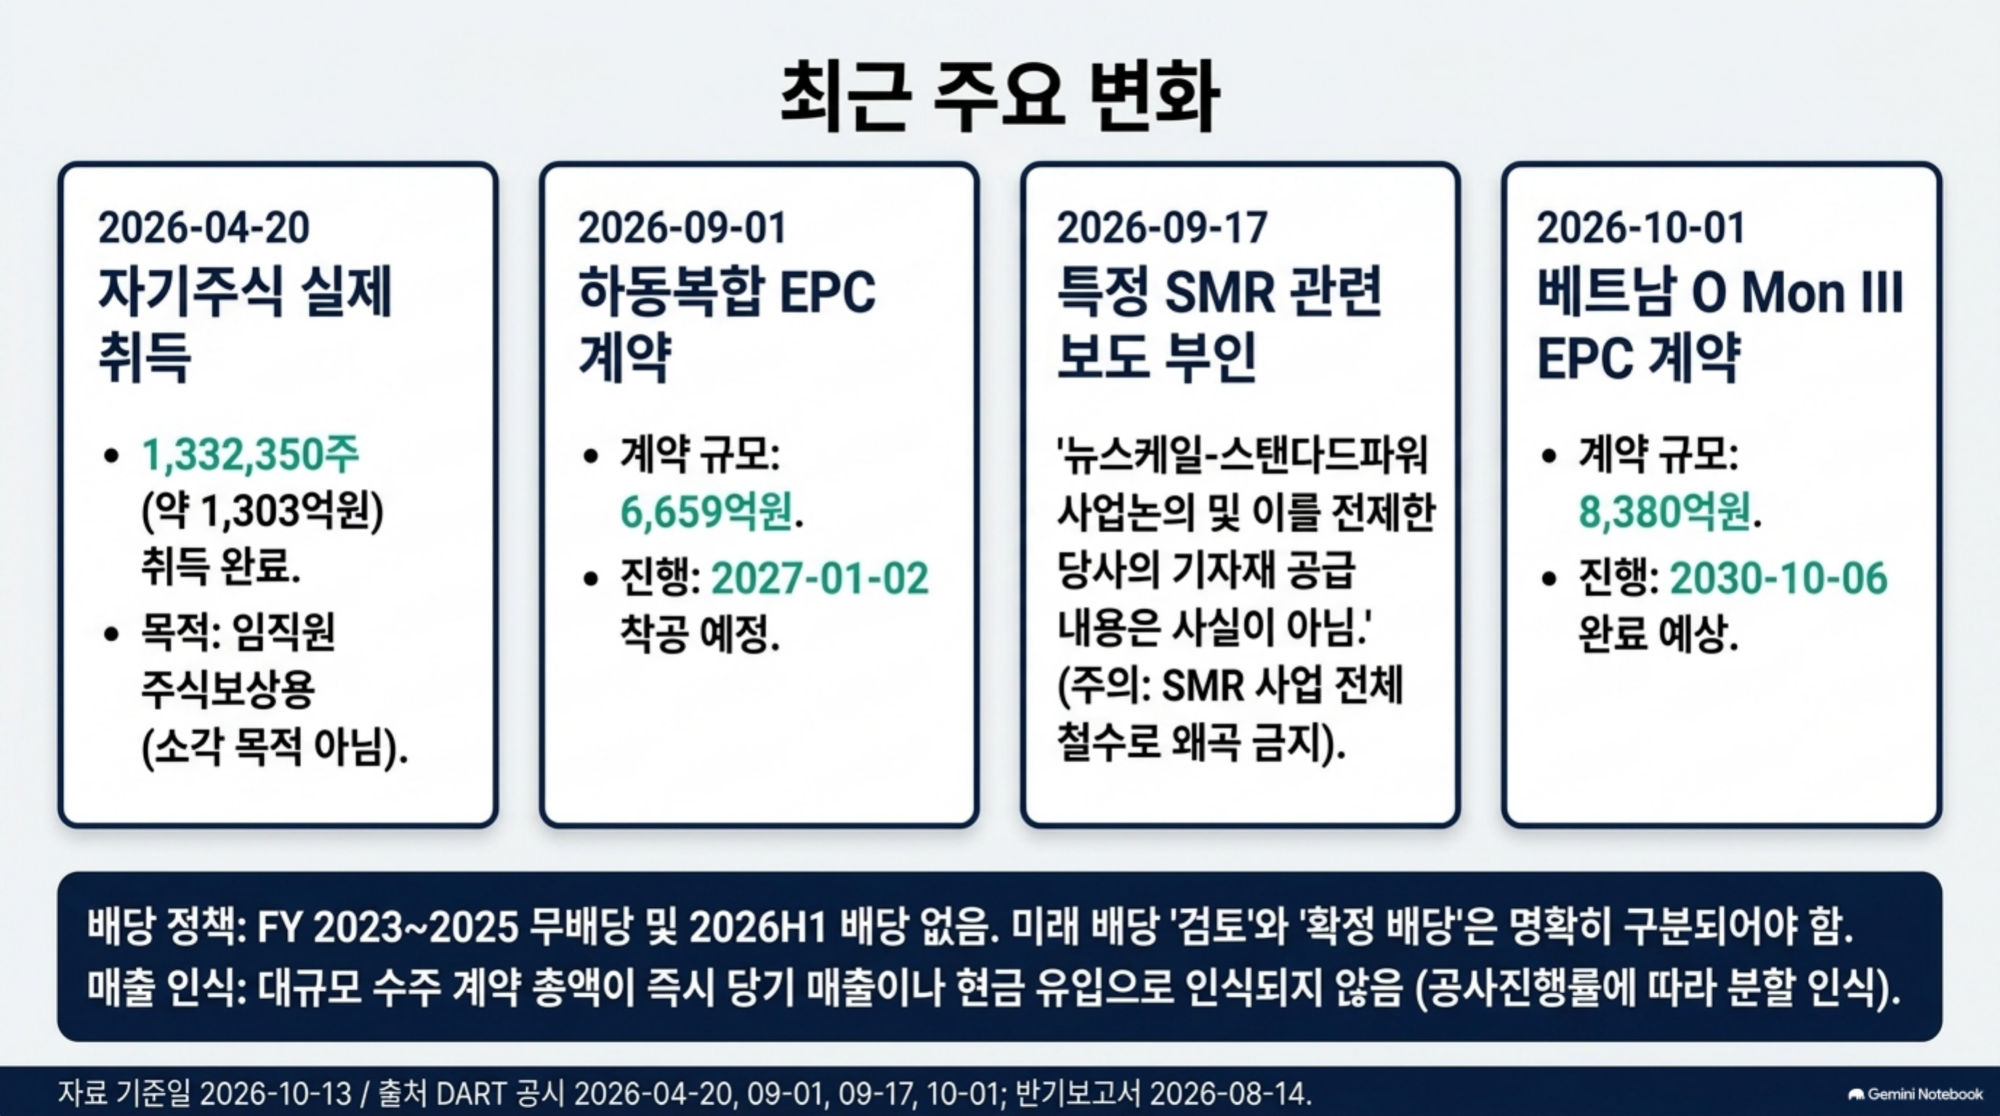
4월 20일 자기주식 취득 결과에 따르면 4월 2일부터 15일까지 보통주 1,332,350주를 실제 취득했습니다. 금액은 130,342,615,600원으로 약 1,303억원이며 제수수료를 제외한 수치입니다. 목적은 임직원 주식보상으로 소각 목적 매입과 다릅니다. 예정 금액과 실제 금액 차이는 40,400원이며 회사는 1주 취득 단가 미만의 차액이라고 설명했습니다.
상반기 자기주식 소각은 없었습니다. 2027년 임직원 보상 목적 처분은 계획으로 실제 처분과 구분해야 합니다. 순결제형 RSU의 원천징수에 따라 실제 주식 수가 달라질 수 있습니다. 2023년부터 2025년까지 배당은 없었고 2026년 상반기에도 주당 배당이 없었습니다. 미래 배당 검토 방침을 확정 배당으로 제시하지 않았습니다.
9월 1일 하동복합 발전소 계약은 한국남부발전과 체결한 약 6,659억원 규모로 VAT를 제외합니다. 착공일은 2027년 1월 2일이며 상업운전 예정일은 2029년 12월 31일입니다. 계약 체결과 공사 완료 및 전액 매출 인식을 구분해야 합니다.
10월 1일 공시한 베트남 O Mon III 복합화력 EPC 계약은 9월 30일 체결됐으며 약 8,380억원 규모입니다. 원문 계약금액은 837,970,880,392원이고 계약일 환율과 VAT 제외 기준입니다. 10월 6일 시작은 NTP 발급 예상일, 2030년 10월 6일은 공사 완료 예상일입니다. 예상일이 지났다는 이유로 실제 착공을 확인한 것으로 설명하지 않았습니다.
8월 21일 Misfah 오만 발전 프로젝트 공시 금액은 약 9,281억원이며 8월 20일 계약과 2029년 4월 1일 상업운전 예정을 구분합니다. Duqm과 Jafurah Phase II도 별도 프로젝트 계약입니다. 기존 Jafurah 계약의 기간 정정과 새 Phase II 계약을 중복 집계하지 않았습니다.
9월 17일 회사는 특정 뉴스케일파워와 스탠다드파워 사업 보도에 대해 확정 부인 공시를 냈습니다. 해당 두 회사의 사업 논의가 현재 진행되지 않으며 이를 전제한 두산에너빌리티 기자재 공급 내용은 현재 사실이 아니라고 밝혔습니다. 두산이 뉴스케일파워 전략적 투자자이고 일정 규모 기자재 공급 권리를 가진다는 사실과 특정 프로젝트 보도의 부인을 구분했습니다. 이를 SMR 사업 전체 철수로 해석하지 않았습니다.
10월 6일 카자흐스탄 Shymkent 기존 계약 정정은 종료일을 2026년 12월 23일로 변경했습니다. 컨소시엄 전체 계약이 증액됐지만 당사 귀속 증액분은 협의 중으로 원화 계약금액이 미확정입니다. 과거 원화 금액을 최신 확정 계약금액으로 제시하지 않았습니다.
공식자료와 자료 기준일
자료 기준일은 2026년 10월 13일입니다. 사업보고서와 반기보고서, 계약 및 정정과 해명, 자기주식과 주주총회 및 안전 관련 공시, 공식 IR 등 원문 50건을 보관했습니다. 주요 수치 53개를 원문과 직접 대조하고 기간과 단위, 연결 범위와 음수 부호를 검증했습니다.
IR에 표시되지 않은 발표일은 추정하지 않았습니다. 외부 사진과 기존 발표자료 디자인을 복제하지 않고 수치와 설명을 바탕으로 새 도식을 제작했습니다. 향후 계약 정정과 실제 공사 진척, 임직원 보상 주식 처분, 배당 결정과 실적 공시 및 동일 기간 경쟁사 비교는 후속 갱신 대상으로 관리합니다.
- 2026H1 1. 회사의 개요 — 발표 2026-08-14.
- 2026H1 4. 주식의 총수 등 — 발표 2026-08-14.
- 2026H1 1. 사업의 개요 — 발표 2026-08-14.
- 2026H1 2. 주요 제품 및 서비스 — 발표 2026-08-14.
- 2026H1 3. 원재료 및 생산설비 — 발표 2026-08-14.
- 2026H1 4. 매출 및 수주상황 — 발표 2026-08-14.
- 2026H1 5. 위험관리 및 파생거래 — 발표 2026-08-14.
- 2026H1 6. 주요계약 및 연구개발활동 — 발표 2026-08-14.
- 2026H1 7. 기타 참고사항 — 발표 2026-08-14.
- 2026H1 1. 요약재무정보 — 발표 2026-08-14.
- 2026H1 2-1. 연결 재무상태표 — 발표 2026-08-14.
- 2026H1 2-2. 연결 손익계산서 — 발표 2026-08-14.
- 2026H1 2-5. 연결 현금흐름표 — 발표 2026-08-14.
- 2026H1 1. 일반사항 (연결) — 발표 2026-08-14.
- 2026H1 4. 재무위험관리 (연결) — 발표 2026-08-14.
- 2026H1 15-1. 사채 및 차입금(차입금) (연결) — 발표 2026-08-14.
- 2026H1 15-2. 사채 및 차입금(사채) (연결) — 발표 2026-08-14.
- 2026H1 19. 부문별 정보 (연결) — 발표 2026-08-14.
- 2026H1 20. 수익 (연결) — 발표 2026-08-14.
- 2026H1 27. 우발채무와 약정사항 (연결) — 발표 2026-08-14.
- 2026H1 6. 배당에 관한 사항 — 발표 2026-08-14.
- 2026H1 VII. 주주에 관한 사항 — 발표 2026-08-14.
- 2026H1 3. 제재 등과 관련된 사항 — 발표 2026-08-14.
- 2026H1 4. 작성기준일 이후 발생한 주요사항 등 기타사항 — 발표 2026-08-14.
- 2025연간 1. 요약재무정보 — 발표 2026-03-20.
- 2025연간 2-1. 연결 재무상태표 — 발표 2026-03-20.
- 2025연간 2-2. 연결 손익계산서 — 발표 2026-03-20.
- 2025연간 2-5. 연결 현금흐름표 — 발표 2026-03-20.
- 2025연간 6. 배당에 관한 사항 — 발표 2026-03-20.
- 2025연간 3. 재무상태 및 영업실적 — 발표 2026-03-20.
- 2025연간 4. 유동성 및 자금조달과 지출 — 발표 2026-03-20.
- 1 유 두산에너빌리티 IR [기재정정]단일판매ㆍ공급계약체결 두산에너빌리티 2026.10.06 유 — 발표 2026-10-06.
- 3 유 두산에너빌리티 IR 단일판매ㆍ공급계약체결 두산에너빌리티 2026.10.01 유 — 발표 2026-10-01.
- 5 유 두산에너빌리티 IR 풍문또는보도에대한해명 두산에너빌리티 2026.09.17 유 — 발표 2026-09-17.
- 7 유 두산에너빌리티 IR [기재정정]단일판매ㆍ공급계약체결 두산에너빌리티 2026.09.01 유 — 발표 2026-09-01.
- 8 유 두산에너빌리티 IR 단일판매ㆍ공급계약체결 두산에너빌리티 2026.09.01 유 — 발표 2026-09-01.
- 12 유 두산에너빌리티 IR 단일판매ㆍ공급계약체결 두산에너빌리티 2026.08.21 유 — 발표 2026-08-21.
- 30 유 두산에너빌리티 IR 단일판매ㆍ공급계약체결 두산에너빌리티 2026.06.15 유 — 발표 2026-06-15.
- 32 유 두산에너빌리티 IR 단일판매ㆍ공급계약체결 두산에너빌리티 2026.06.01 유 — 발표 2026-06-01.
- 44 유 두산에너빌리티 IR 중대재해발생 두산에너빌리티 2026.04.28 유 — 발표 2026-04-28.
- 48 유 두산에너빌리티 IR 자기주식취득결과보고서 두산에너빌리티 2026.04.20 — 발표 2026-04-20.
- 49 유 두산에너빌리티 IR [기재정정]주요사항보고서(자기주식취득결정) 두산에너빌리티 2026.04.13 — 발표 2026-04-13.
- 52 유 두산에너빌리티 IR 정기주주총회결과 두산에너빌리티 2026.03.31 유 — 발표 2026-03-31.
- 2026년 2분기 실적
보고서 다운로드 — 발표 원문 미표시. - 투자자 NDR 설명자료 ('26.06.29)
보고서 다운로드 — 발표 2026-06-29. - 2026년 1분기 실적
보고서 다운로드 — 발표 원문 미표시. - 2025년 연간 경영실적 및 2026년 경영계획
보고서 다운로드 — 발표 원문 미표시. - 기업 공식 IR 자료 목록 — 발표 원문 미표시.
- 2026-04-20 자기주식 실제 취득내용 — 발표 2026-04-20.
- 2026-04-20 자기주식 예정과 실제 일치 여부 — 발표 2026-04-20.
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.