공식자료와 시각자료로 정리한 DB손해보험 소개포스팅입니다. 자료 기준일 2026년 10월 11일.
DB손해보험 기업 소개에서는 장기보험, 자동차보험과 일반보험의 사업 구조, 최근 3년 연결 실적, 배당과 자사주 소각, 미국 포테그라 인수에 따른 변화를 살펴봅니다. KOSPI 종목코드는 005830입니다. 보험사의 보험수익, 투자손익과 영업수익은 각각 다른 지표이며 연결 실적과 본사 별도 실적도 구분해서 표시했습니다.
DB손해보험 종목 시세와 기업정보 보기 | 코스피200과 S&P500 기업 소개 모아 보기 | 전체 금융시장 현황
DB손해보험 기업 소개 한눈에 보기
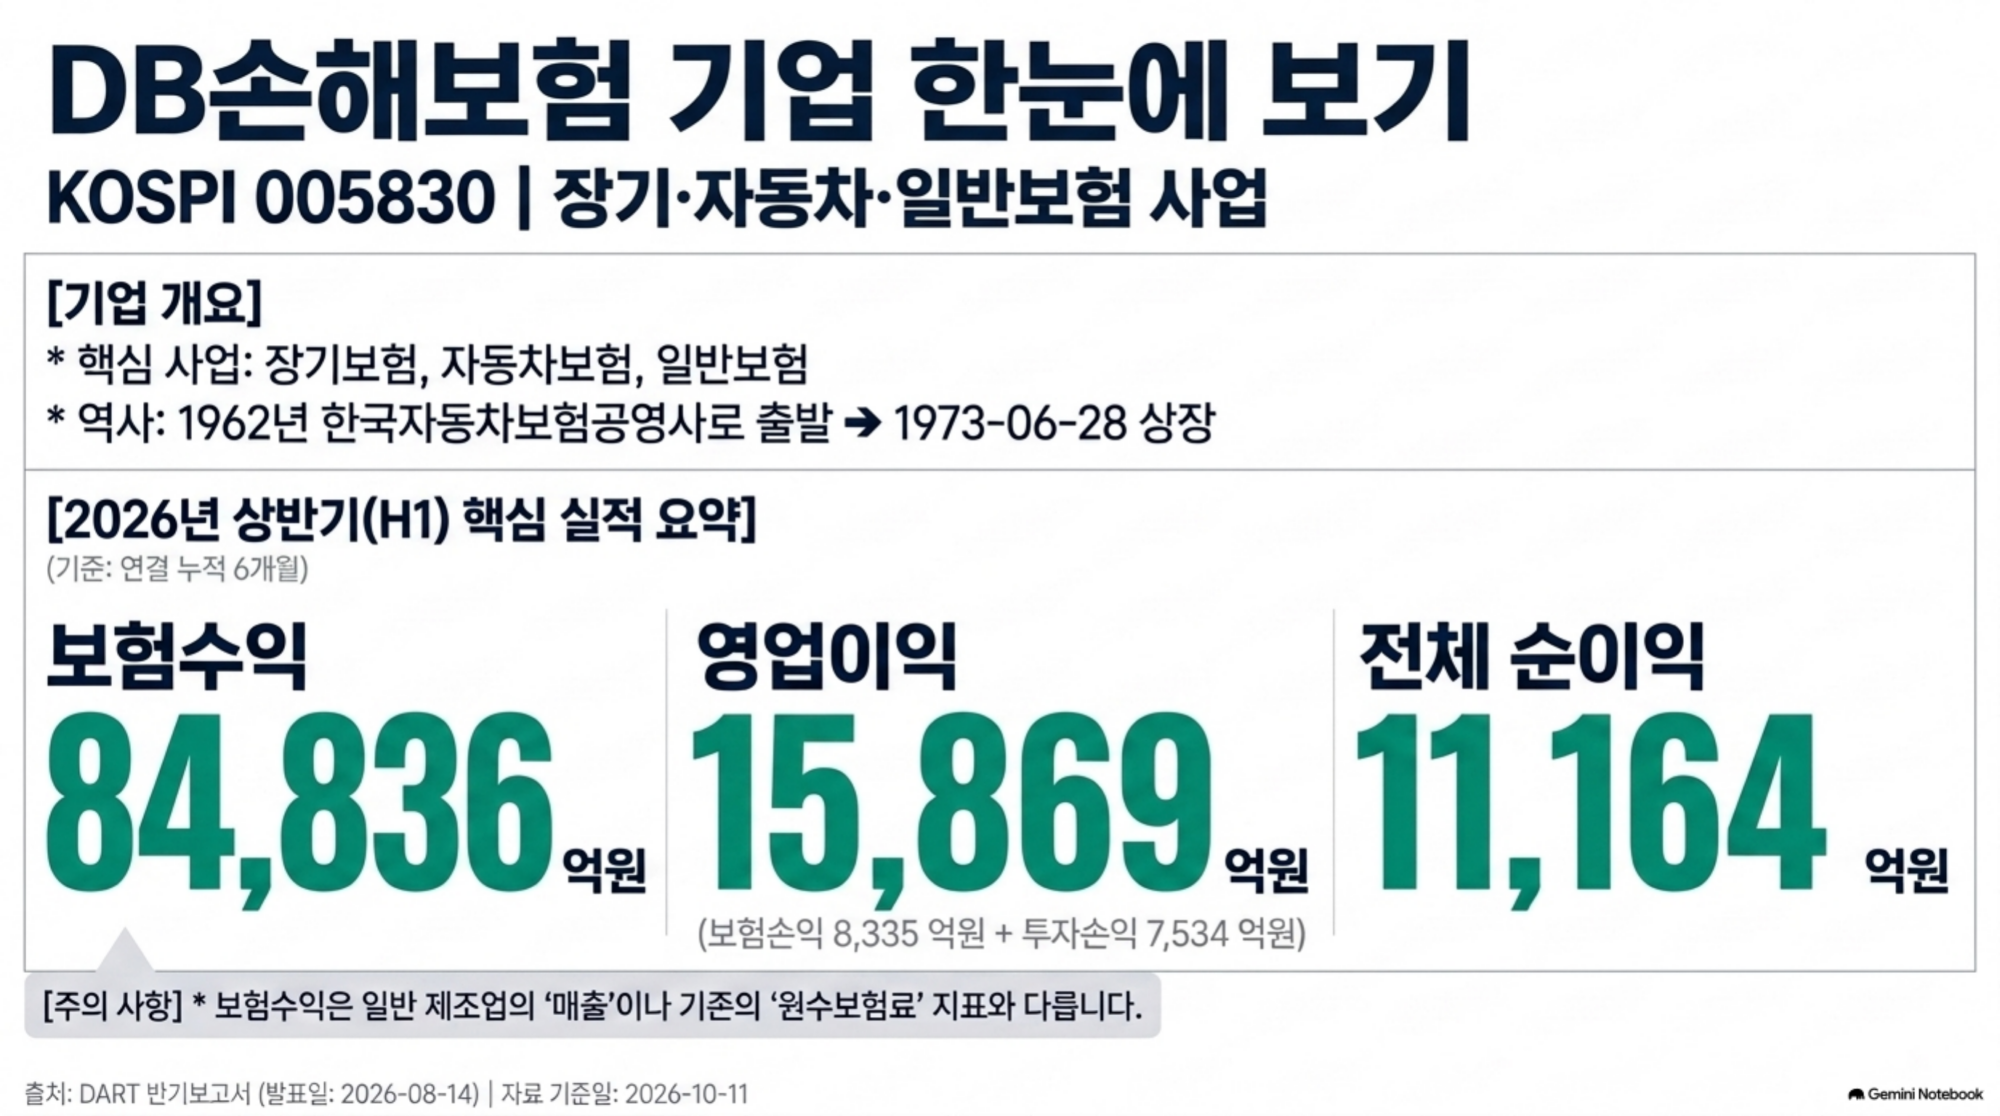
DB손해보험은 1962년 한국자동차보험공영사로 출발했고 1968년 한국자동차보험 주식회사로 재출범했습니다. 1973년 6월 28일 유가증권시장에 상장했고, 1995년 동부화재해상보험, 2017년 11월 현재의 DB손해보험으로 사명을 변경했습니다. 자동차보험을 기반으로 장기 보장성 보험과 일반보험, 해외 보험사업으로 사업 범위를 넓혀 왔습니다.
2026년 6월 말 연결 종속회사는 투자신탁 등을 포함해 202개입니다. 본사 손해보험뿐 아니라 DB생명과 해외 보험회사 등의 손익이 연결 재무제표에 포함됩니다. 사업부별 보험종목 설명과 본사 영업 실적에는 별도 기준을 사용하는 항목이 있으므로 연결 합계와 일치한다고 가정하면 안 됩니다.
2026년 상반기 누적 6개월 연결 보험수익은 약 8조 4,836억원, 영업이익 약 1조 5,869억원, 전체 순이익 약 1조 1,164억원입니다. 지배주주 순이익은 약 1조 1,143억원입니다. 보험손익 약 8,335억원과 투자손익 약 7,534억원을 합한 값이 영업이익입니다. 보험서비스에서 발생한 성과와 자산운용 성과를 함께 확인해야 합니다.
사업 구조와 주요 제품
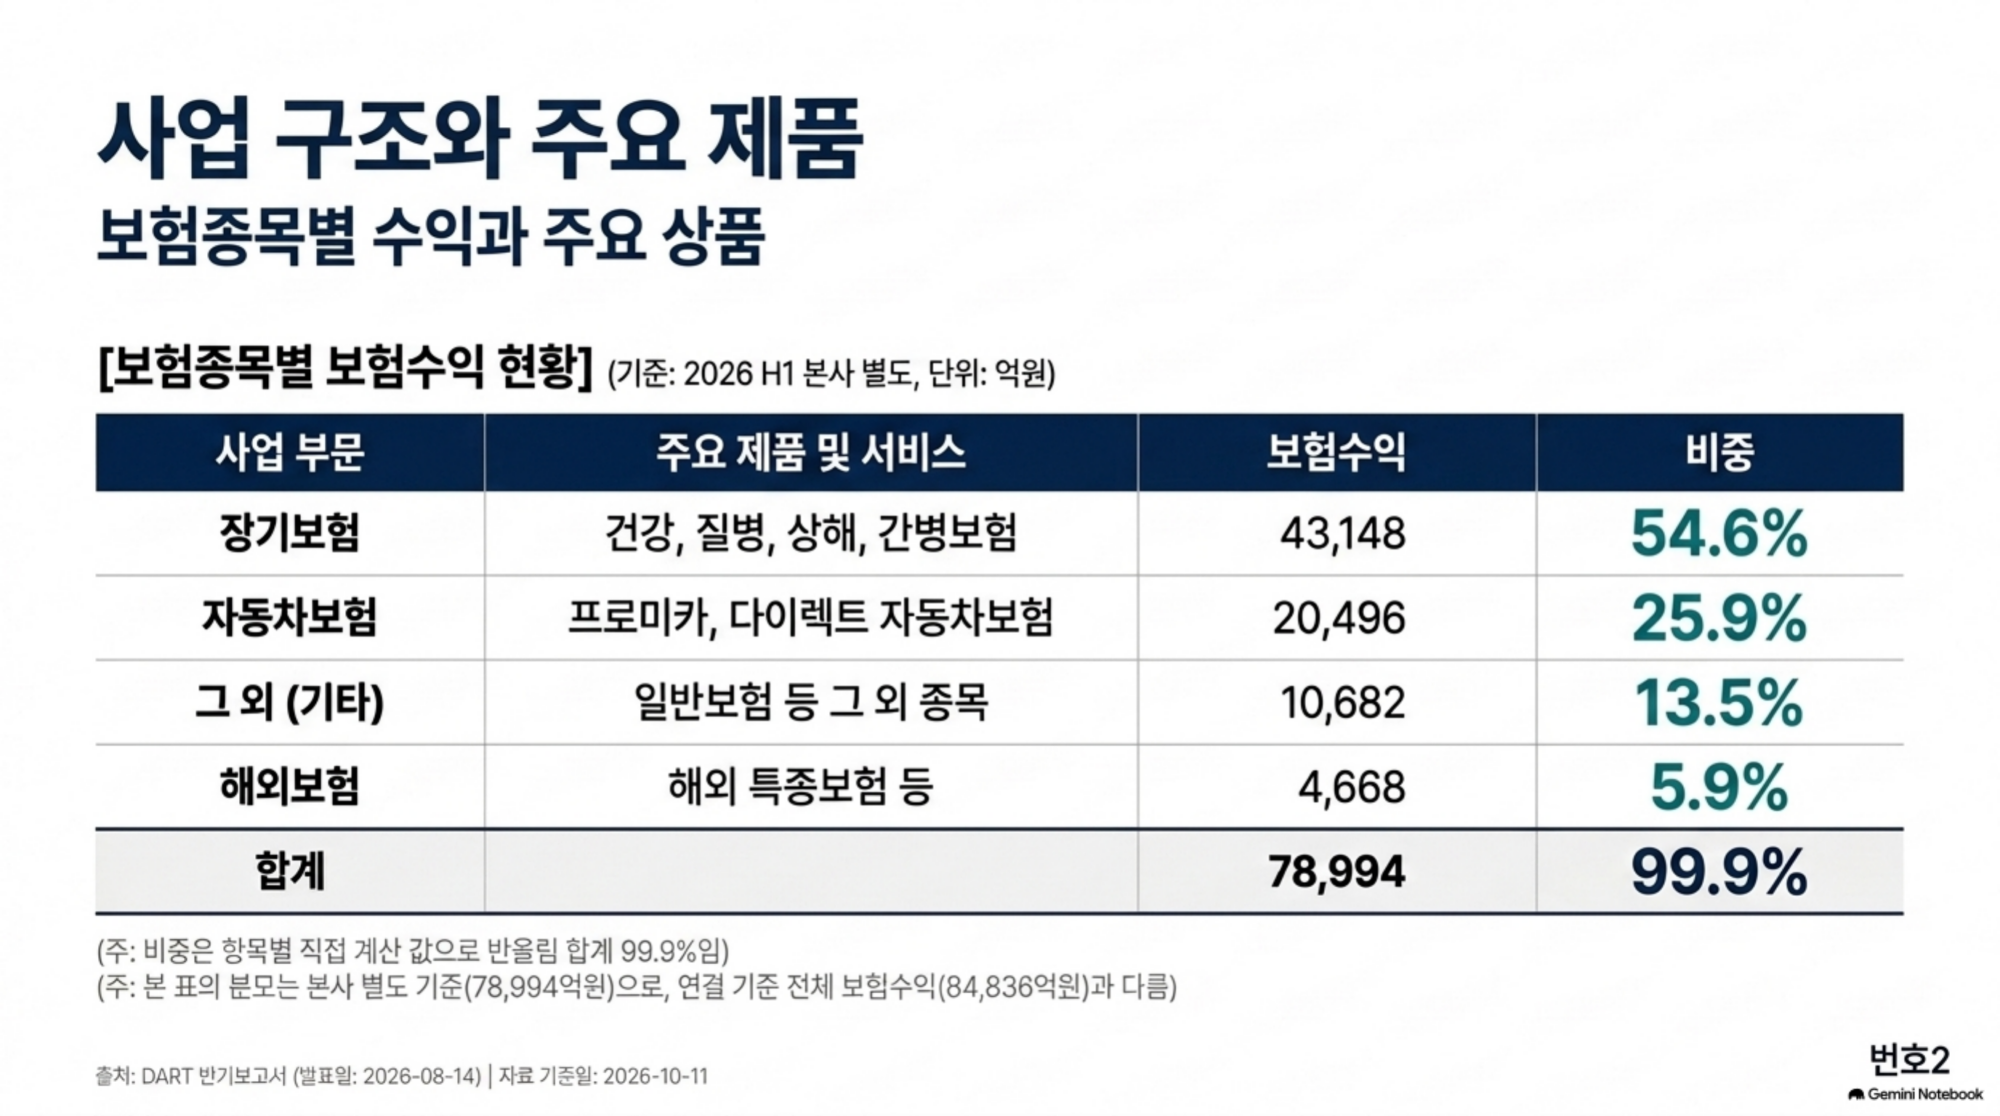
장기보험은 건강·질병·상해·암·간병·운전자보험 등 생활의 위험을 보장하는 상품이 중심입니다. 프로미라이프 브랜드로 다양한 보장 상품을 제공하며 보험료 수입과 보험금 지급, 계약 유지, 사업비 관리가 수익성을 결정합니다. 자동차보험은 프로미카와 다이렉트 채널을 통해 개인용·업무용·영업용 상품을 제공합니다.
일반보험에는 화재·종합·해상·기술·배상책임·상해 등 기업과 개인의 재산·책임 위험을 보장하는 상품이 포함됩니다. 해외 보험사업은 국내와 다른 시장의 위험을 인수하는 사업으로, 보험료 확대뿐 아니라 인수 심사와 손해율 관리가 필요합니다. 상품명 자체가 특정 상품의 가입 적합성이나 수익성을 뜻하지는 않습니다.
| 2026H1 본사 별도 보험종목별 | 보험수익 억원 반올림 | 비중 직접 계산 |
|---|---|---|
| 장기 | 43,148 | 54.6% |
| 자동차 | 20,496 | 25.9% |
| 해외 | 4,668 | 5.9% |
| 그 외 종목 합계 | 10,682 | 13.5% |
| 전체 | 78,994 | 100.0% |
위 표는 반기보고서의 본사 별도 보험종목별 보험수익입니다. 연결 전체 보험수익 약 8조 4,836억원과 분모가 다릅니다. 그 외 종목은 원문 합계에서 장기·자동차·해외를 차감해 계산했습니다. 비중은 원문 백만원 금액으로 계산한 뒤 소수점 첫째 자리로 반올림해 항목 합계가 99.9%입니다. 이를 맞추기 위해 특정 항목을 임의로 바꾸지 않았습니다.
최근 3년 실적과 반기 흐름
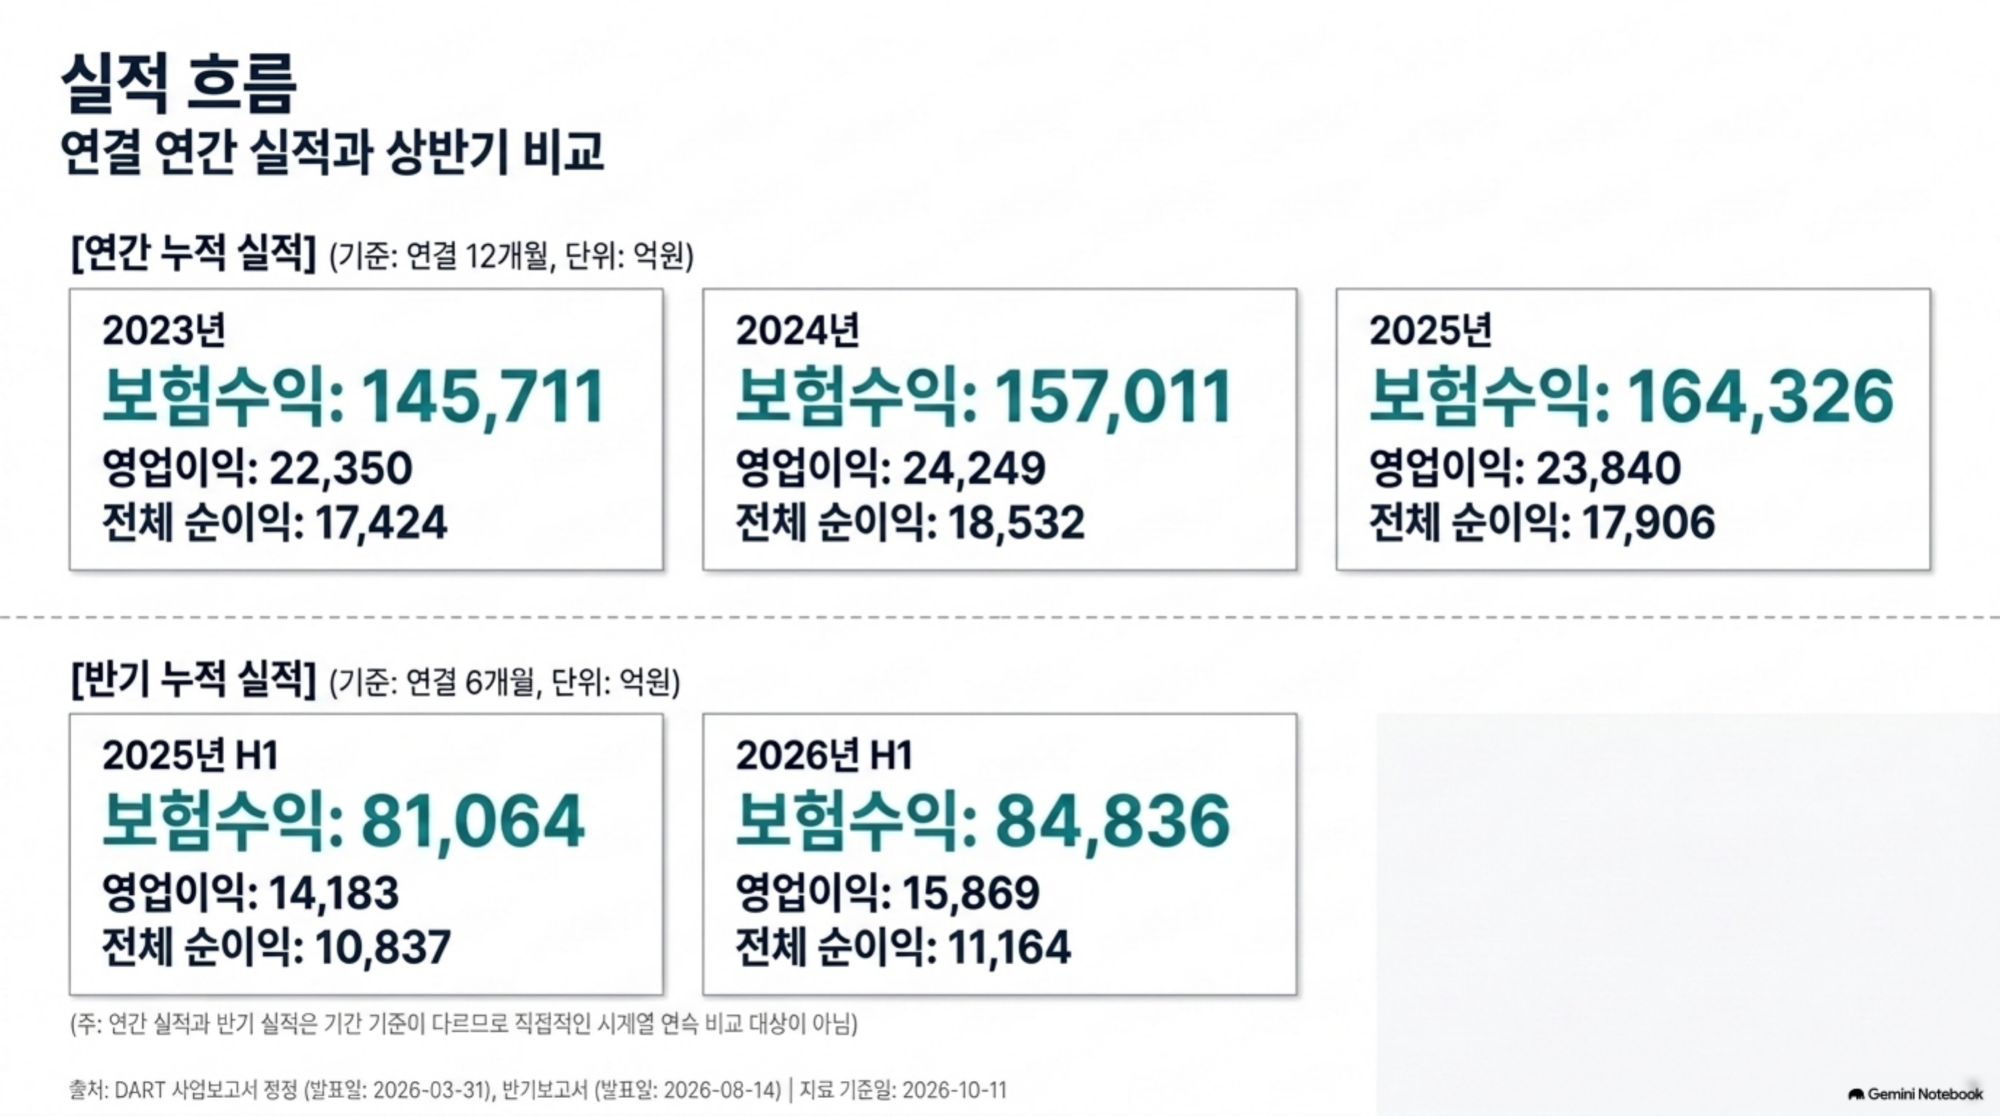
보험계약 회계기준에서 보험수익은 해당 기간에 제공한 보험서비스에 따라 인식하는 수익입니다. 현금으로 받은 보험료나 일반 제조업의 매출과 동일한 개념이 아닙니다. 아래 표는 정정 연차보고서에 제시된 2023~2025년 연결 손익계산서의 보험수익, 영업이익과 전체 순이익입니다.
| 연간 연결 12개월 | 보험수익 억원 | 영업이익 억원 | 전체 순이익 억원 |
|---|---|---|---|
| 2023년 | 145,711 | 22,350 | 17,424 |
| 2024년 | 157,011 | 24,249 | 18,532 |
| 2025년 | 164,326 | 23,840 | 17,906 |
보험수익은 3개년 동안 증가했지만 2025년 영업이익과 순이익은 2024년보다 감소했습니다. 보험수익의 증가만으로 이익이 같은 비율로 늘어난다고 볼 수 없으며 보험서비스비용, 재보험과 자산운용 손익을 함께 살펴야 합니다.
2026년 상반기 연결 보험수익 약 8조 4,836억원, 영업이익 약 1조 5,869억원, 전체 순이익 약 1조 1,164억원은 전년 상반기 약 8조 1,064억원·1조 4,183억원·1조 837억원과 비교할 수 있습니다. 2026년 2분기 단독 3개월은 각각 약 4조 2,701억원·1조 1,739억원·8,769억원입니다. 연간, 반기, 단독 분기의 기간을 구분했습니다.
상반기 연결 영업수익 약 13조 7,845억원은 보험영업수익과 투자영업수익을 더한 값으로 위 보험수익과 다른 지표입니다. 본사 별도 확정 영업수익 약 11조 917억원, 영업이익 약 1조 4,266억원, 순이익 약 9,796억원도 연결 값과 구분했습니다. 8월 13일 잠정 공시와 8월 14일 확정 반기보고서의 소액 차이는 확정 보고서 값을 우선했습니다.
경쟁력과 재무 위험
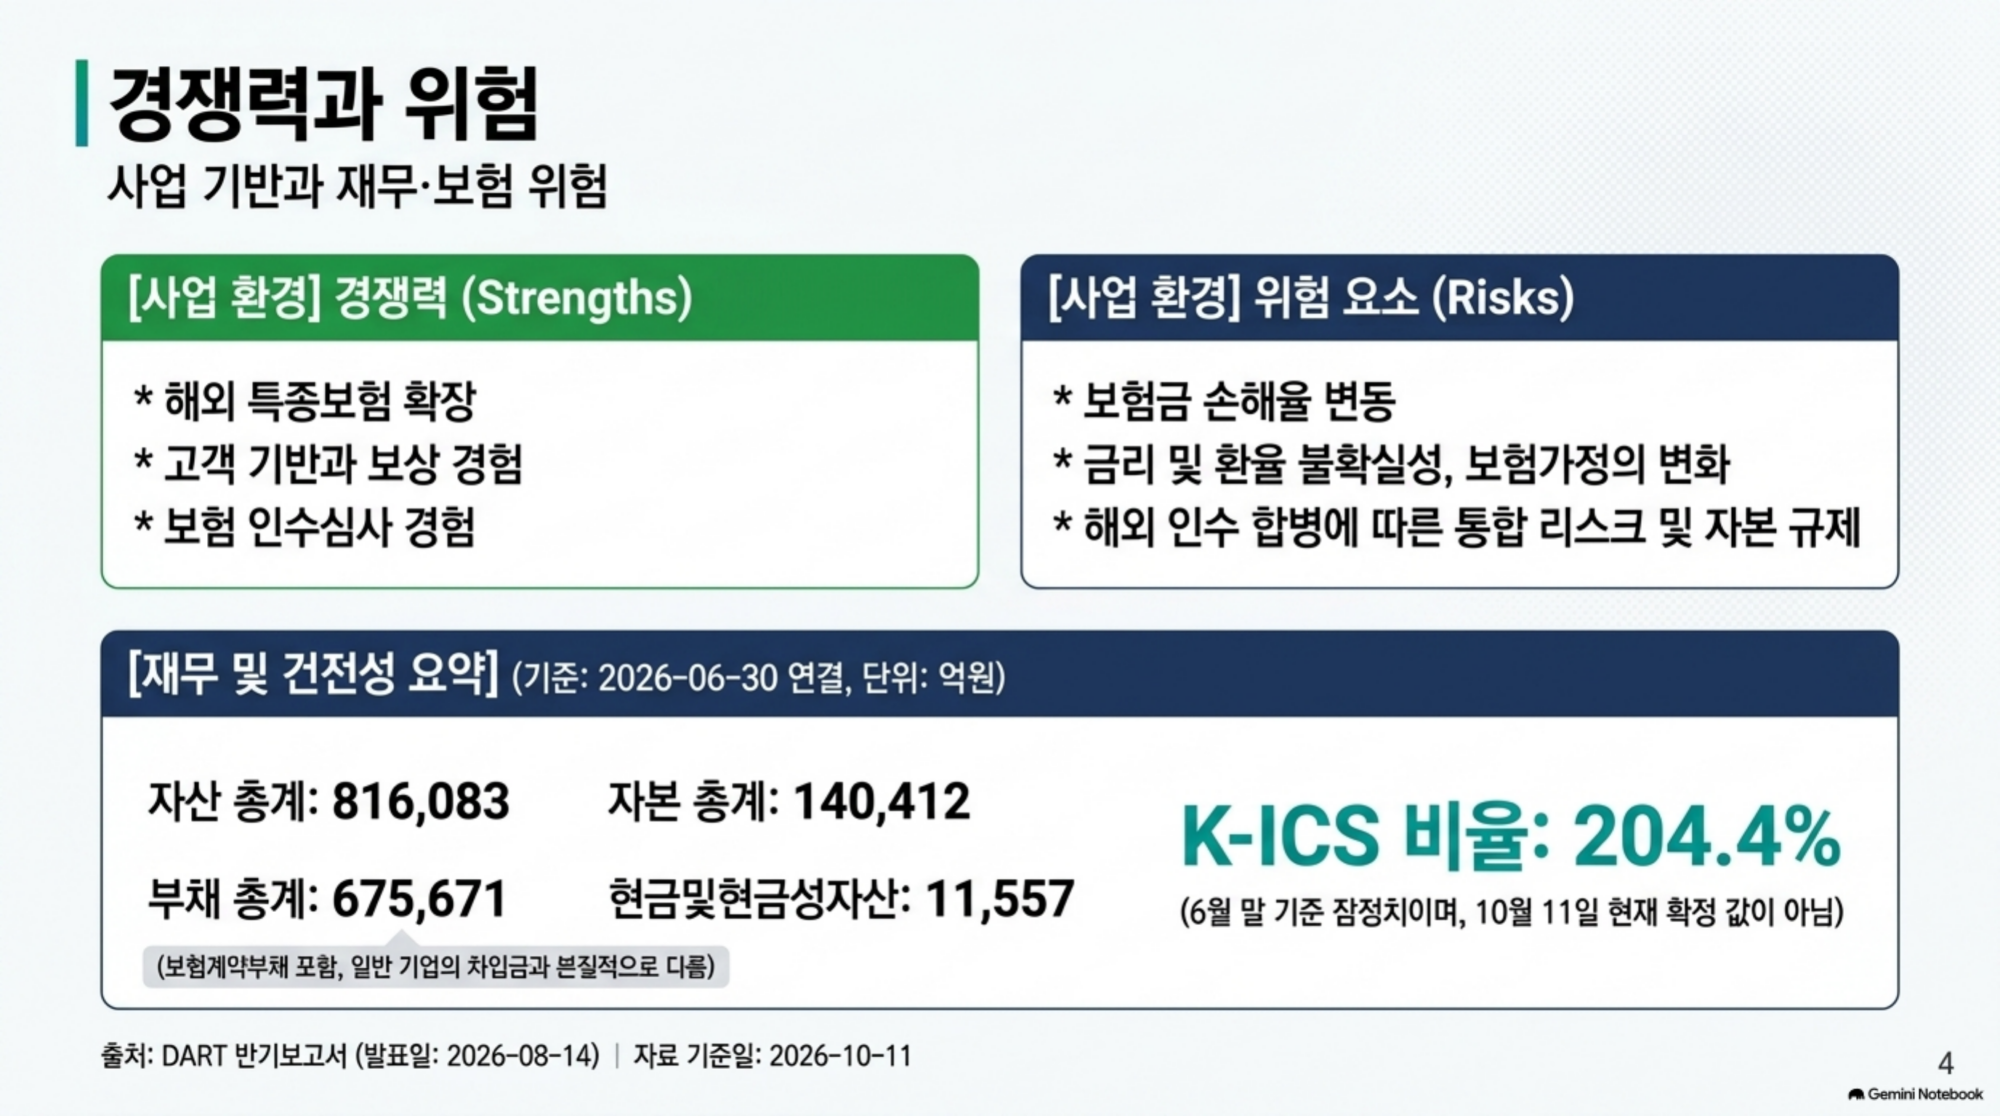
DB손해보험의 사업 기반은 장기보험과 자동차보험 고객, 보상 서비스, 판매 채널과 보험 위험 관리 경험입니다. 국내 손해보험 비교 대상에는 삼성화재, 현대해상, KB손해보험과 메리츠화재 등이 있습니다. 각사의 같은 기간 공시를 모두 대조하지 않았으므로 시장 순위나 정량적인 우위를 단정하지 않았습니다.
보험금 청구 증가와 손해율 상승, 보험계약 평가에 사용하는 가정 변화, 판매 수수료와 사업비가 보험손익에 영향을 줍니다. 금리, 주식·채권 가격과 환율은 투자손익 및 자본 평가에 영향을 줄 수 있습니다. 해외 인수는 사업 다변화의 기회와 함께 통합 비용, 현지 규제와 인수 심사 등의 위험을 수반합니다.
2026년 6월 말 연결 자산은 약 81조 6,083억원, 부채 약 67조 5,671억원, 자본 약 14조 412억원입니다. 현금및현금성자산은 약 1조 1,557억원입니다. 보험사의 총부채에는 보험계약부채가 포함되므로 일반 기업의 차입금과 같은 뜻으로 해석하면 안 됩니다. 현금 외 금융자산도 모두 현금으로 바로 사용할 수 있는 자산이라고 볼 수 없습니다.
상반기 연결 영업활동현금흐름은 약 6조 2,940억원, 종속기업 등의 지배력 취득 관련 순현금유출은 약 2조 3,337억원입니다. 배당 현금지급 약 4,609억원과 신종자본증권 발행 현금흐름 약 8,802억원도 확인했습니다. 신종자본증권은 자본 관리 수단이지만 자본으로 인정된다는 사실만으로 비용이나 이자 지급 조건이 없어지는 것은 아닙니다.
8월 14일 반기보고서의 6월 말 지급여력비율 K-ICS는 204.4%로 잠정치입니다. 8월 13일 IR 추정 204.3%와 구분했고 10월 11일 현재의 확정 비율로 표시하지 않았습니다. 2025년 말 정정 확정치는 218.2%입니다. DB생명 등 다른 회사의 비율을 DB손해보험 자체 비율로 섞지 않았습니다. 잠정값과 추정값은 후속 정정 및 경영공시 확인이 필요합니다.
최근 주요 변화와 주주환원
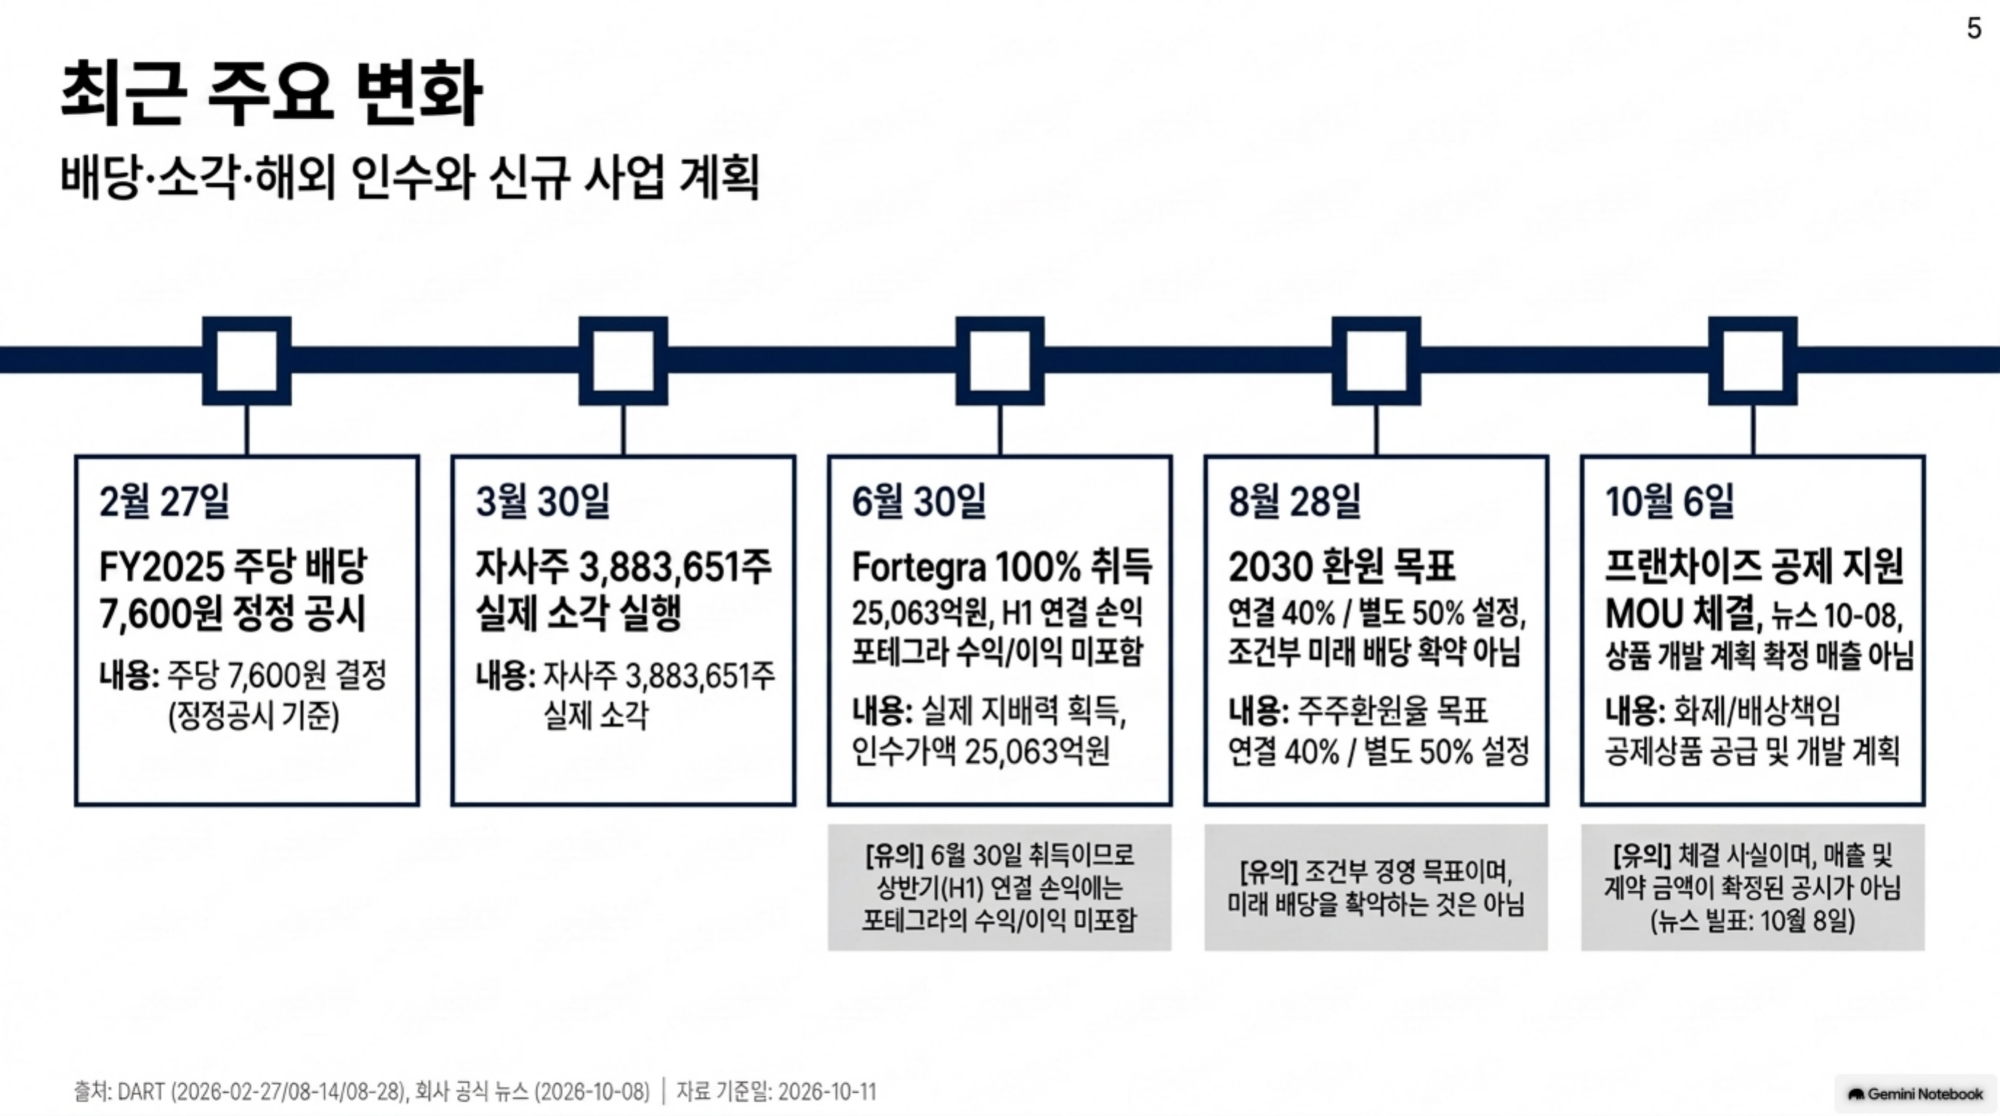
2025년 결산 주당 현금배당은 7,600원입니다. 최초 이사회 결정일은 2026년 2월 4일이며 2월 27일 정정 공시에 배당기준일 3월 27일이 기재돼 있습니다. 상반기 연결 현금흐름표에서도 실제 배당지급 약 4,609억원을 확인했습니다. 결산 연도와 결정·지급 연도를 구분해야 합니다.
2월 27일 결정한 자기주식 388만 3,651주의 소각은 반기보고서에서 3월 30일 실제 실행을 확인했습니다. 소각 후 발행주식은 6,550만 349주이며 남은 자기주식은 485만 6,880주입니다. 소각 결정 공시의 시장가격 기준 참고 금액을 실제 현금 지출로 해석하지 않았습니다.
미국 포테그라 The Fortegra Group의 지분 100% 인수와 지배력 취득일은 사업결합 주석에 따르면 2026년 6월 30일입니다. 인수가액은 약 2조 5,063억원, 인식 영업권은 약 1조 2,548억원입니다. 5월 22일 정정 공시의 예정일을 실제 취득일로 사용하지 않았습니다. 6월 30일이 반기 마지막 날이므로 포테그라의 수익과 이익은 상반기 연결 손익에 포함되지 않았습니다.
포테그라는 미국 특종보험과 보증 관련 사업 등의 확대를 위한 기반입니다. 앞으로의 성과는 실제 보험 인수 결과와 통합 진행에 따라 달라질 수 있으며 인수 자체를 확정 이익 증가로 해석하지 않았습니다. 취득 회계와 관련된 후속 조정 및 자본 관리도 갱신할 항목입니다.
8월 28일 갱신한 기업가치 제고 계획은 2030년 주주환원율 연결 40%, 별도 50%와 주당 배당금 연평균 10% 이상 성장 목표를 제시했습니다. 자본과 지급여력 등 조건이 있는 경영 목표이며 미래 배당금이 확약된 것은 아닙니다. 연결과 별도 환원율의 분모를 혼동하지 않아야 합니다.
10월 8일 공식 뉴스는 10월 6일 한국프랜차이즈산업협회, 한국단체보험연합과 프랜차이즈공제조합 설립 지원 업무협약을 체결했다고 밝혔습니다. 화재·영업배상·생산물배상 관련 공제상품 공급 및 개발 계획으로, 계약 매출이나 확정 수익 규모가 공시된 사건은 아닙니다.
공식자료와 자료 기준일
자료 기준일은 2026년 10월 11일이며 추가 조회는 한국시간 10월 12일에 진행했습니다. 공식 DART 정정 연차보고서, 반기보고서, 재무 주석과 배당·소각·인수 공시를 우선 사용했습니다. 회사 IR은 기간과 단위를 대조하고 잠정 실적보다 확정 반기보고서를 우선했습니다. 숫자는 원문 백만원을 억원으로 환산해 반올림했습니다.
최근 3개년 연간 실적을 정리했습니다. 동일 기간 경쟁사 비교, 공식 지수 전체 구성 대조, K-ICS 확정 경영공시, 해외 인수 통합과 조건부 환원 계획은 후속 갱신 항목입니다. 시각자료에는 외부 사진과 IR 원문 도표를 재사용하지 않았습니다. 자료별 발표일, 기간과 조회일은 다음과 같습니다.
- DB손해보험 2026 반기보고서 1. 회사의 개요 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:44.756166+00:00.
- DB손해보험 2026 반기보고서 1. 사업의 개요 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:44.756166+00:00.
- DB손해보험 2026 반기보고서 2. 영업의 현황 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:44.757517+00:00.
- DB손해보험 2026 반기보고서 5. 재무건전성 등 기타 참고사항 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:44.757517+00:00.
- DB손해보험 2026 반기보고서 1. 요약재무정보 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:44.934207+00:00.
- DB손해보험 2026 반기보고서 2-1. 연결 재무상태표 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:44.962051+00:00.
- DB손해보험 2026 반기보고서 2-2. 연결 포괄손익계산서 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:44.966050+00:00.
- DB손해보험 2026 반기보고서 2-4. 연결 현금흐름표 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.008050+00:00.
- DB손해보험 2026 반기보고서 3. 부문정보 (연결) — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.054190+00:00.
- DB손해보험 2026 반기보고서 6. 보험수익 및 비용 (연결) — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.073667+00:00.
- DB손해보험 2026 반기보고서 28. 보험계약의 정보 (연결) — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.115775+00:00.
- DB손해보험 2026 반기보고서 29. 차입부채 (연결) — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.213182+00:00.
- DB손해보험 2026 반기보고서 35. 우발채무와 약정사항 (연결) — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.321884+00:00.
- DB손해보험 2026 반기보고서 40. 사업결합 (연결) — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.330397+00:00.
- DB손해보험 2026 반기보고서 41. 위험관리 (연결) — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.403909+00:00.
- DB손해보험 2026 반기보고서 6. 배당에 관한 사항 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.477244+00:00.
- DB손해보험 2026 반기보고서 4. 주식의 총수 등 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.482251+00:00.
- DB손해보험 2026 반기보고서 4. 작성기준일 이후 발생한 주요사항 등 기타사항 — 발표 2026-08-14, 대상 2026-01-01~2026-06-30, 수집 UTC 2026-10-11T23:27:45.503296+00:00.
- DB손해보험 2025 사업보고서 정정 정 정 신 고 (보고) — 발표 2026-03-31, 대상 2023/2024/2025 연간12개월 및 2025-12-31 잔액, 수집 UTC 2026-10-11T23:28:28.494586+00:00.
- DB손해보험 2025 사업보고서 정정 1. 요약재무정보 — 발표 2026-03-31, 대상 2023/2024/2025 연간12개월 및 2025-12-31 잔액, 수집 UTC 2026-10-11T23:28:28.494586+00:00.
- DB손해보험 2025 사업보고서 정정 2-2. 연결 포괄손익계산서 — 발표 2026-03-31, 대상 2023/2024/2025 연간12개월 및 2025-12-31 잔액, 수집 UTC 2026-10-11T23:28:28.495584+00:00.
- DB손해보험 2025 사업보고서 정정 2-4. 연결 현금흐름표 — 발표 2026-03-31, 대상 2023/2024/2025 연간12개월 및 2025-12-31 잔액, 수집 UTC 2026-10-11T23:28:28.495584+00:00.
- DB손해보험 2025 사업보고서 정정 2. 영업의 현황 — 발표 2026-03-31, 대상 2023/2024/2025 연간12개월 및 2025-12-31 잔액, 수집 UTC 2026-10-11T23:28:28.703705+00:00.
- DB손해보험 2025 사업보고서 정정 5. 재무건전성 등 기타 참고사항 — 발표 2026-03-31, 대상 2023/2024/2025 연간12개월 및 2025-12-31 잔액, 수집 UTC 2026-10-11T23:28:28.706742+00:00.
- DB손해보험 2025 사업보고서 정정 4. 부문정보 (연결) — 발표 2026-03-31, 대상 2023/2024/2025 연간12개월 및 2025-12-31 잔액, 수집 UTC 2026-10-11T23:28:28.739297+00:00.
- DB손해보험 2025 사업보고서 정정 6. 배당에 관한 사항 — 발표 2026-03-31, 대상 2023/2024/2025 연간12개월 및 2025-12-31 잔액, 수집 UTC 2026-10-11T23:28:28.750315+00:00.
- DB손해보험 기업가치제고계획(자율공시) — 발표 2026-08-28, 대상 2030 환원율 및 배당성장 조건부 목표; 2026-08-28 갱신, 수집 UTC 2026-10-11T23:31:24.326056+00:00.
- DB손해보험 [기재정정]현금ㆍ현물배당결정 — 발표 2026-02-27, 대상 FY2025 결산; 최초결정2026-02-04; 배당기준일03-27, 수집 UTC 2026-10-11T23:31:24.327058+00:00.
- DB손해보험 주식소각결정 — 발표 2026-02-27, 대상 2026-02-27 소각결정; 03-30 실제소각 DI17 확인, 수집 UTC 2026-10-11T23:31:24.327058+00:00.
- DB손해보험 [기재정정]타법인주식및출자증권취득결정 — 발표 2026-05-22, 대상 Fortegra 취득계획 정정; 실제취득2026-06-30 DI14 확인, 수집 UTC 2026-10-11T23:31:24.327058+00:00.
- DB손해보험 [기재정정]주요사항보고서(자본으로인정되는채무증권발행결정) — 발표 2026-06-29, 대상 2026-06-29 300억원 신종자본증권 발행조건 확정, 수집 UTC 2026-10-11T23:31:24.501413+00:00.
- DB손해보험 영업(잠정)실적(공정공시) — 발표 2026-08-13, 대상 2026Q2 및 H1 별도 잠정; 08-14 확정자료 우선, 수집 UTC 2026-10-11T23:31:24.526964+00:00.
- DB손해보험 기업설명회(IR)개최(안내공시) — 발표 2026-08-05, 대상 2026-08-13 IR 개최 안내, 수집 UTC 2026-10-11T23:31:24.528963+00:00.
- DB손해보험 공식 IR 2026.2Q_DB Insurance_KOR(1).pdf — 발표 2026-08-13, 대상 2026Q2 및 H1; 연결 별도 구분, 수집 UTC 2026-10-11T23:37:52.776141+00:00.
- DB손해보험 공식 IR 2026.2Q 경영실적 주요 QnA_(Kor).pdf — 발표 2026-08-13, 대상 2026Q2 및 H1; 연결 별도 구분, 수집 UTC 2026-10-11T23:37:52.777651+00:00.
- DB손해보험 공식 뉴스 한국프랜차이즈산업협회 업무협약 — 발표 2026-10-08, 대상 체결2026-10-06; 상품 개발 및 공급 계획, 수집 UTC 2026-10-11T23:42:57.254347+00:00.
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.