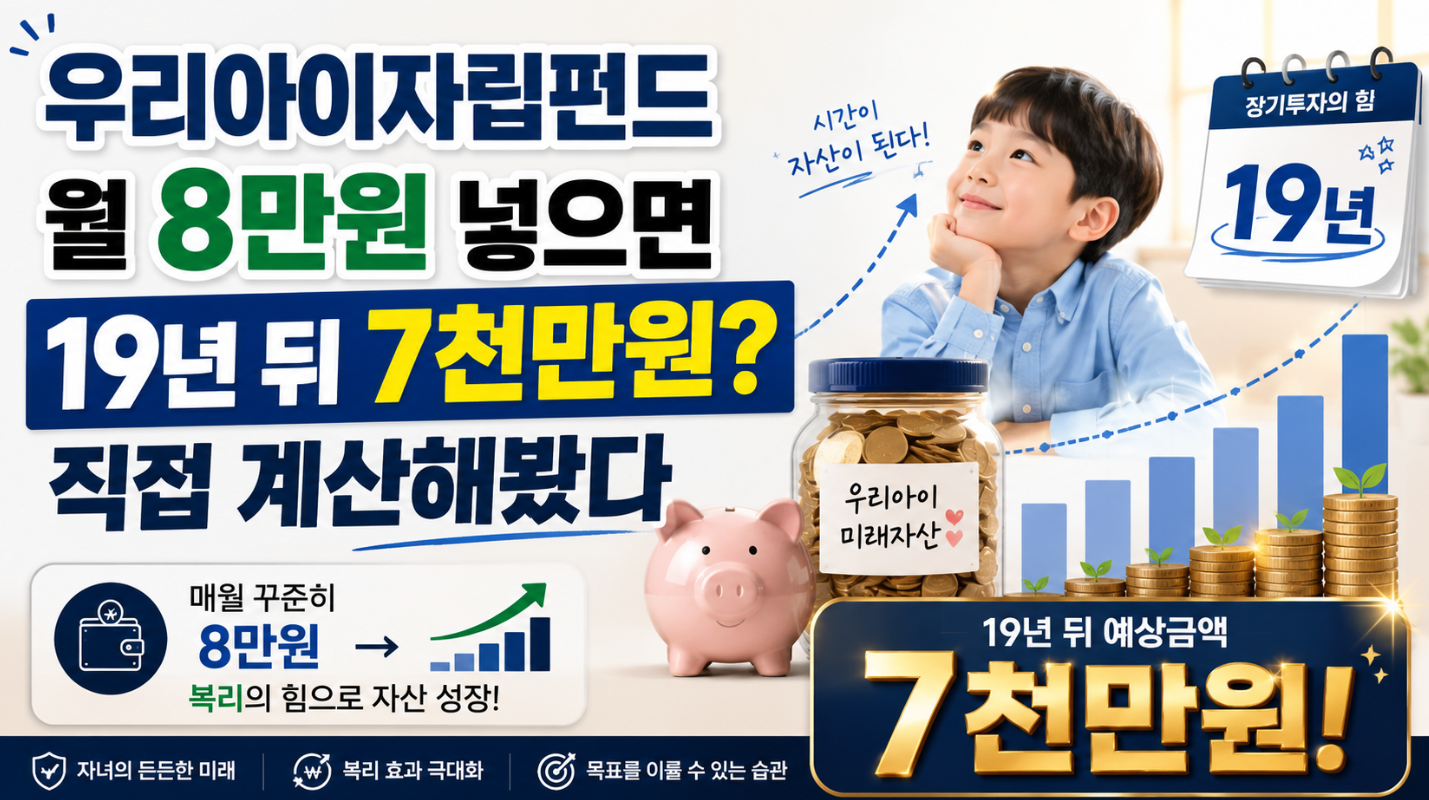
우리아이자립펀드, 아이가 19살이 됐을 때 얼마가 될까? 정부 지원금까지 더해 계산해봤다

아이를 키우다 보면 교육비도 교육비지만 한편으로는 이런 생각도 하게 된다.

“아이가 성인이 됐을 때 최소한의 종잣돈 정도는 만들어주고 싶다.”

대학 등록금으로 사용할 수도 있고, 취업 준비나 유학, 전세 보증금 또는 사회생활을 시작할 때 필요한 자금이 될 수도 있다.

이번에 살펴본 우리아이자립펀드는 바로 이런 목적을 가지고 만들어지는 자녀 자산형성 정책이다.

부모가 일정 금액을 적립하면 정부가 지원금을 함께 넣어주고, 이를 아이가 태어난 시점부터 만 18세까지 장기간 운용해 성인이 되었을 때 자립자금으로 만들어주는 구조다.
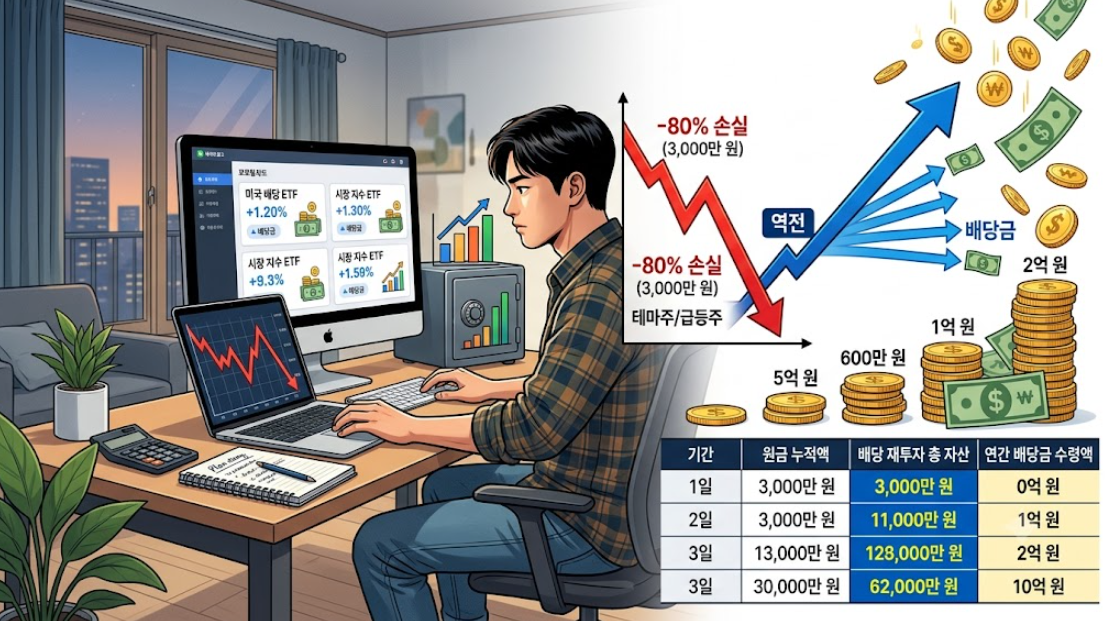
주식으로 3,000만 원 날린 흙수저가 ‘배당투자’로 방향을 틀자 벌어진 일

월급 200~300만 원을 받는 직장인이 1년에 겨우 천만 원 안팎을 모으다 보면 문득 숨이 턱 막힌다. 이 속도로 저축해서는 평생 서울에 집 한 채 사기 어렵고, 남들처럼 경제적 자유를 누리는 것은 불가능해 보인다. 그러다 유튜브나 SNS에서 “급등주로 1년 만에 5억 벌었다”, “가상화폐 선물로 10배 수익 냈다”는 이야기를 접하면 조급함이 극에 달한다.

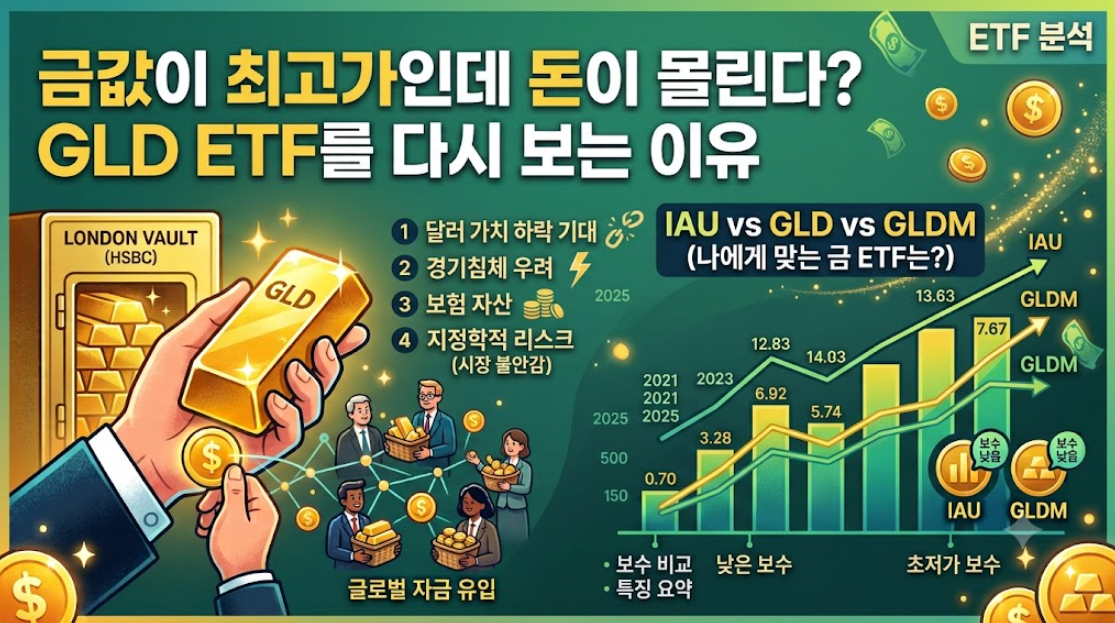
“금값이 이미 많이 올랐는데도 돈이 몰린다…금 ETF를 다시 보는 이유”

최근 금 시세가 역대 최고가를 경신했다는 뉴스, 자주 접하셨죠? “지금 사기엔 너무 늦은 거 아니야?”라는 생각이 들 수도 있습니다. 하지만 놀랍게도 글로벌 자금은 여전히 금으로 향하고 있습니다. 도대체 왜일까요? 단순히 가격이 올라서가 아닙니다. 시장의 불안감이 그 어느 때보다 크기 때문입니다.