공식자료와 시각자료로 정리한 캐리어 2026년 3분기 실적 분석입니다. 자료 기준일 2026년 10월 30일.
캐리어는 매출과 조정 이익을 늘렸지만 유럽 사업의 영업권 손상으로 GAAP 손실을 기록했습니다. 조정 EPS에는 관세 환급의 이익도 남아 있어 수요 개선과 회계 조정을 함께 살펴야 합니다.
대상 기간은 2026년 9월 30일 종료 3분기입니다. 공식 실적자료 발표일은 2026년 10월 29일입니다.
기업 자료실 다른 글 보기에서 기존 기업 자료를 함께 확인할 수 있습니다.
캐리어 2026년 3분기 실적 매출과 손익
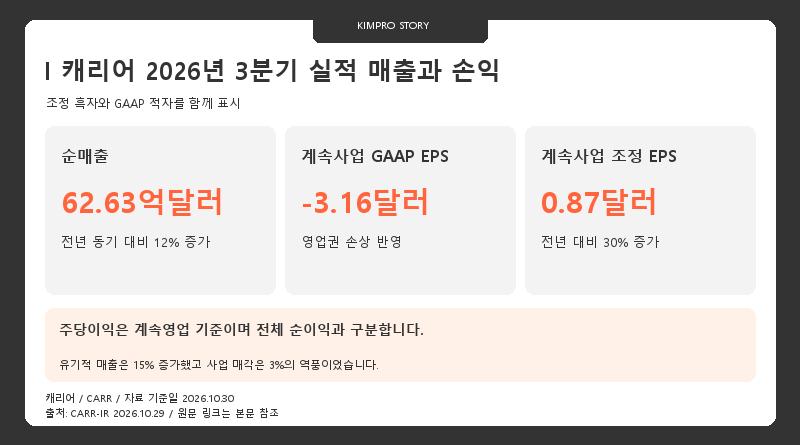
캐리어의 3분기 순매출은 62.63억달러로 전년 동기보다 12% 증가했습니다. 유기적 매출 증가율은 15%였지만 사업 매각 영향이 일부 상쇄했으며, 보고 매출과 유기적 성장률을 구분해야 합니다.
계속사업 GAAP 주당손실은 3.16달러인 반면 조정 EPS는 0.87달러였습니다. 유럽 사업의 비현금 영업권 손상 31억달러가 GAAP 손익에 반영돼 조정 흑자만으로 전체 결과를 설명할 수 없습니다.
지역별 기후 솔루션과 수주 흐름
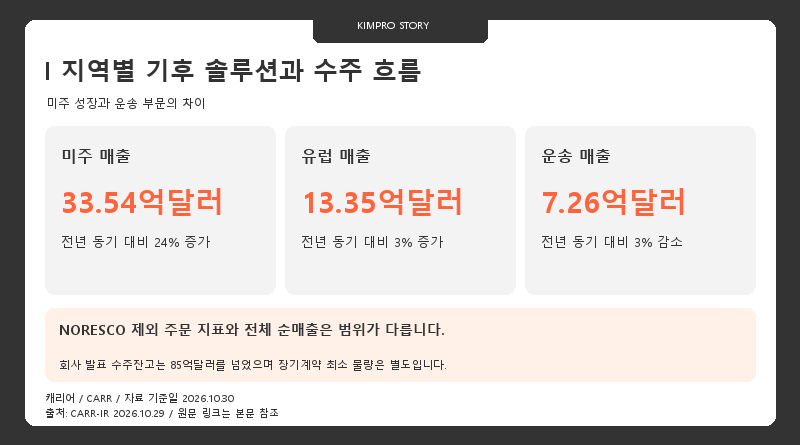
미주 기후 솔루션 매출은 33.54억달러로 24% 증가했고 유럽 매출은 13.35억달러로 3% 증가했습니다. 아시아태평양과 중동 및 아프리카 매출도 늘었으나 운송 부문 매출은 3% 감소했습니다.
회사는 NORESCO를 제외한 전체 주문이 약 35%, 데이터센터 주문이 약 300% 증가했다고 밝혔습니다. 수주잔고는 85억달러를 넘었지만 장기계약의 최소 물량 약정은 이 잔고에 추가되는 별도 범위입니다.
영업권 손상과 관세 환급의 이익 정의
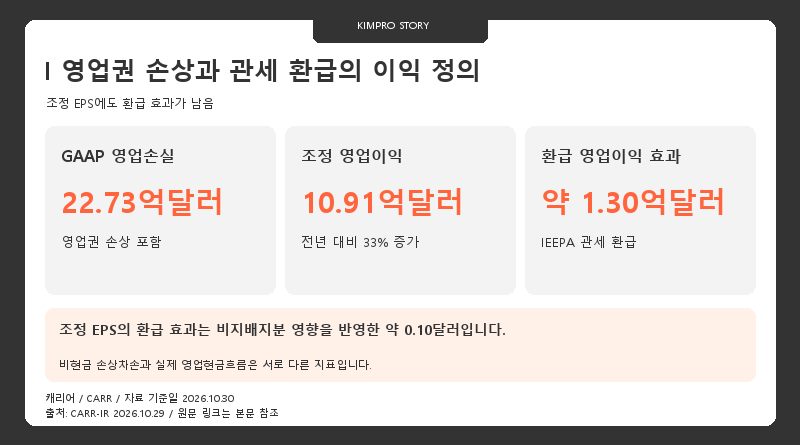
GAAP 영업손실은 22.73억달러였지만 조정 영업이익은 10.91억달러였습니다. 영업권 손상은 비현금 비용이며, 조정 영업이익률 17.4%는 이 같은 조정 항목을 반영한 수치입니다.
회사는 IEEPA 환급으로 약 1.30억달러의 영업이익 혜택을 기록했습니다. 조정 EPS에도 비지배지분 영향을 반영한 약 0.10달러의 혜택이 포함되므로 이를 모두 반복적인 판매 이익으로 설명해서는 안 됩니다.
현금흐름과 차입금 및 실제 주주환원
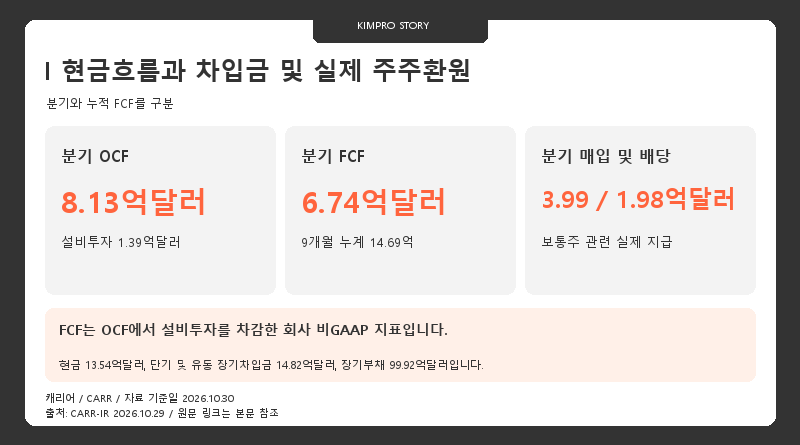
분기 영업현금흐름은 8.13억달러이고 설비투자 1.39억달러를 차감한 FCF는 6.74억달러였습니다. 9개월 누계는 OCF 18.19억달러, 설비투자 3.50억달러, FCF 14.69억달러로 구분됩니다.
분기 중 보통주 매입에는 3.99억달러, 보통주 배당에는 1.98억달러를 사용했습니다. 이는 실제 집행액이며 연간 환원 예상액과 다릅니다. 현금 잔액과 장단기 차입금도 손익 및 현금흐름과 별도로 표시됩니다.
연간 전망 변경과 관세 및 원가 위험
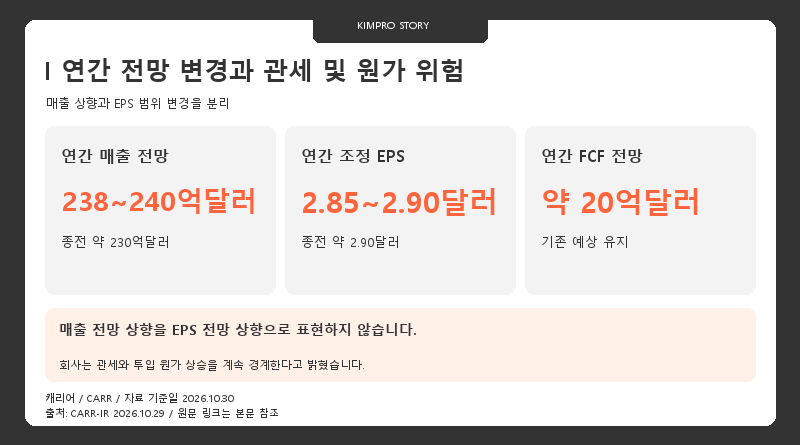
캐리어는 연간 매출 전망을 약 230억달러에서 238억~240억달러로 높였습니다. 조정 EPS 전망은 약 2.90달러에서 2.85~2.90달러로 바뀌었고 연간 FCF 약 20억달러 전망은 유지했습니다.
강한 주문과 수주잔고에도 불구하고 회사는 관세와 투입 원가 상승을 위험 요인으로 제시했습니다. 연간 배당과 자사주 매입 약 23억달러는 예상 환원액이며, 이미 모두 집행한 금액으로 표시하지 않았습니다.
공식 자료와 계산 기준
금액은 달러 기준이며 분기와 누적, GAAP와 회사가 정의한 비GAAP 지표를 구분했습니다. 그림은 검증한 숫자와 문장을 직접 배치했으며 외부 사진과 원본 IR 도표를 복제하지 않았습니다.
- Carrier Reports Third Quarter 2026 Results — 2026-10-29 / 2026년 3분기
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.