공식자료와 시각자료로 정리한 아메리칸 익스프레스 3분기 실적 분석입니다. 자료 기준일 2026년 10월 24일.
아메리칸 익스프레스 3분기 실적은 카드 사용액과 매출이 늘어난 가운데 GAAP 이익과 조정 이익의 차이가 커졌습니다. 지분 매각 이익이 포함된 EPS를 본업의 성장률과 구분하고, 연간 전망도 같은 기준끼리 비교해야 합니다.
대상은 2026년 7~9월 연결 실적입니다. 회사는 미국 현지 10월 23일 자료를 공개했으며, 컨퍼런스콜은 미국 동부시간 08:30, 한국시간 같은 날 21:30으로 안내했습니다. 이 글의 자료 기준일은 한국시간 2026년 10월 24일입니다. 원화 환산과 출처가 불명확한 시장 예상치는 넣지 않았습니다.
기업 자료실 다른 글 보기에서 기존 기업 자료를 함께 확인할 수 있습니다.
아메리칸 익스프레스 3분기 실적 한눈에 보기
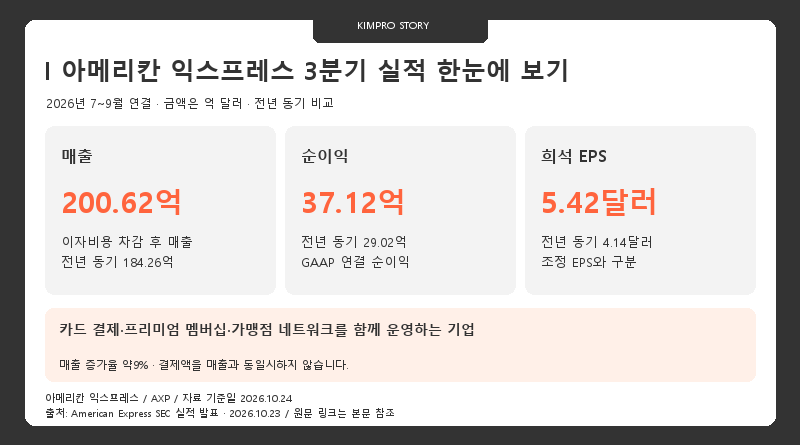
| 지표 | 2026년 3분기 | 2025년 3분기 |
|---|---|---|
| 이자비용 차감 후 매출 | 200.62억 달러 | 184.26억 달러 |
| 순이익 | 37.12억 달러 | 29.02억 달러 |
| 희석 EPS · GAAP | 5.42달러 | 4.14달러 |
| 조정 EPS · 비GAAP | 4.68달러 | 4.14달러 |
아메리칸 익스프레스는 카드 결제와 대출, 연회비 기반 멤버십, 가맹점 네트워크를 함께 운영합니다. 이번 실적에서는 고객이 사용한 결제액, 이자비용을 차감한 매출, 순이익을 서로 다른 지표로 읽는 것이 출발점입니다.
매출 증가와 이익 증가를 한 숫자로 묶으면 실적의 질을 놓치기 쉽습니다. 매출은 전년 동기보다 약9% 늘었지만, 순이익과 주당이익에는 아래에서 설명하는 조정 항목이 함께 반영됐습니다.
GAAP EPS와 조정 EPS가 달라진 이유
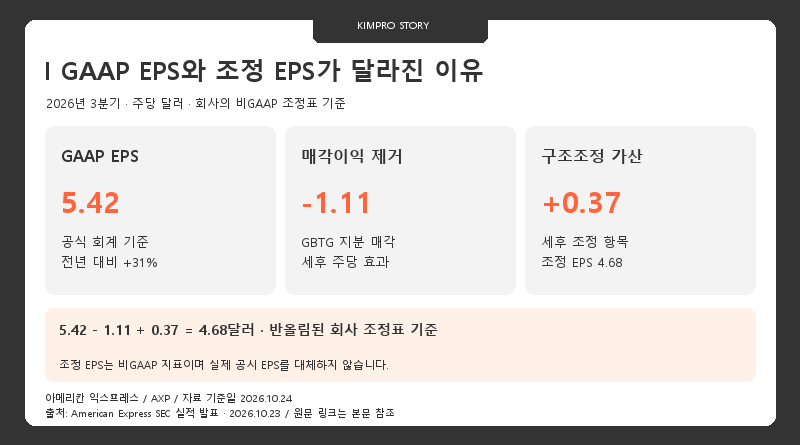
회사는 GBTG 지분 매각의 세후 이익 7.51억 달러를 제거하고, 세후 구조조정 비용 2.53억 달러를 다시 더해 조정 순이익 32.14억 달러를 제시했습니다. GAAP 순이익 37.12억 달러와 구분되는 수치입니다.
조정 EPS 증가율은 전년 동기 대비13%입니다. GAAP EPS 증가율31%와 함께 제시하되 어느 한쪽만 골라 본업의 성장률이라고 단정하지 않습니다. 조정 항목의 성격과 회사가 제시한 조정표를 함께 확인해야 합니다.
매각 이익이 빠진다는 사실과 구조조정 비용을 제외한다는 판단은 서로 다른 조정입니다. 조정 이익을 현금흐름으로 보거나, 모든 비용이 이후 분기에 사라질 것으로 가정하는 것도 피해야 합니다.
결제액과 고객 활동에서 읽는 사업 흐름
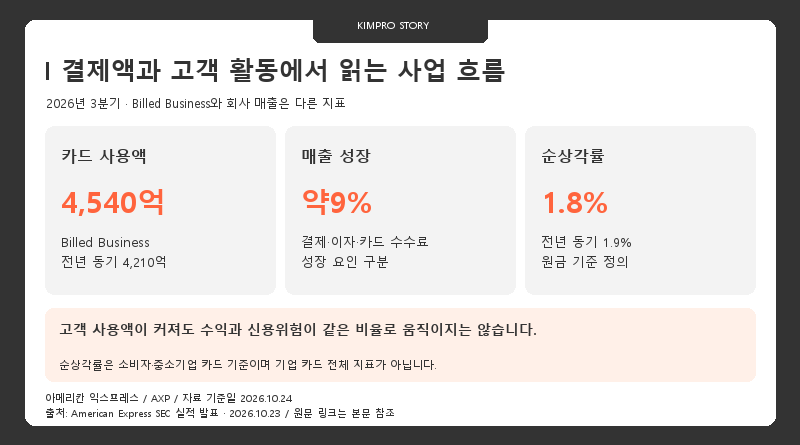
고객 카드 사용액인 Billed Business는 4,540억 달러로 전년 동기4,210억 달러보다 약8% 늘었습니다. 이 금액 전체가 회사 매출로 들어오는 것은 아닙니다. 카드 사용 규모와 회사가 인식하는 수익을 구분해야 합니다.
회사는 매출 증가 요인으로 카드 사용, 카드 잔액에 따른 순이자수익, 카드 수수료 성장을 설명했습니다. 성장 동력이 소비 확대에만 있는지, 잔액과 유료 멤버십에도 분산돼 있는지 확인할 수 있는 대목입니다.
신용지표는 성장과 함께 살펴봐야 합니다. 순상각률1.8%는 원금 손실 기준이며 회사가 정의한 소비자·중소기업 카드 잔액을 대상으로 합니다. 다른 금융회사 지표와 비교할 때에는 분모와 포함 범위를 먼저 맞춥니다.
대손비용과 세율로 보는 이익의 질
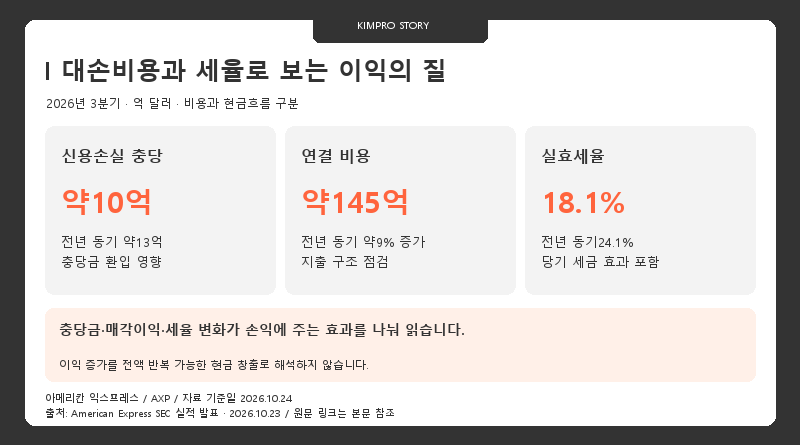
신용손실 충당비용은 약10억 달러로 전년 동기 약13억 달러보다 줄었습니다. 회사는 전년 충당금 적립과 달리 이번 분기에 환입이 있었고, 순상각 증가가 일부 상쇄했다고 설명했습니다. 비용 감소를 연체 위험의 소멸로 해석하지 않습니다.
연결 비용은 약145억 달러로 약9% 늘었습니다. 카드 사용과 상품 개편에 따른 고객 혜택 비용, 법률 관련 충당금과 구조조정 등 비용 항목의 성격을 함께 확인할 필요가 있습니다.
실효세율은18.1%로 전년 동기24.1%보다 낮았습니다. 과거 과세기간 관련 세금 이슈 해소의 효과가 포함됐다는 설명입니다. 세율 하락분을 이후 분기에도 자동으로 반복 적용하거나, 순이익을 영업현금흐름으로 바꾸어 읽지 않았습니다.
연간 전망과 다음 분기 확인할 위험
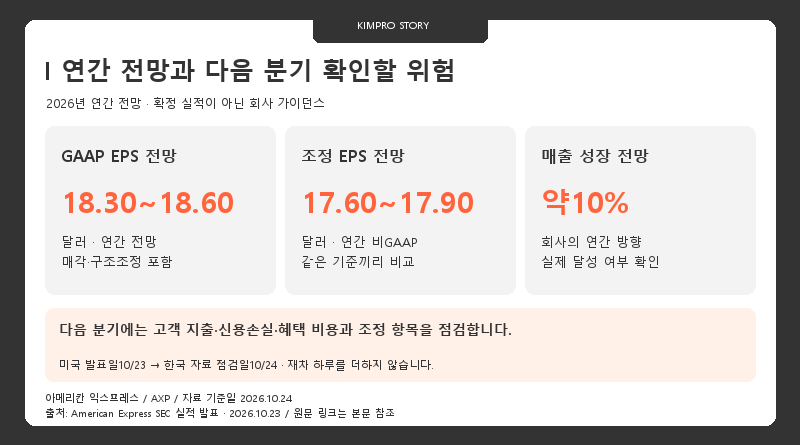
회사는 연간 GAAP EPS 전망을18.30~18.60달러, 조정 EPS 전망을17.60~17.90달러로 제시했습니다. 두 범위는 같은 이익 기준이 아니며 아직 확정된 연간 실적도 아닙니다. 매출 성장 약10%라는 회사의 방향과 함께 후속 분기 결과로 점검합니다.
다음 분기에는 고객 지출 증가가 유지되는지, 신용손실과 충당금이 어떻게 움직이는지, 프리미엄 혜택 확대 비용이 수익으로 이어지는지 확인하겠습니다. 법률·규제, 자금조달 비용과 경기 둔화도 별도로 볼 위험입니다.
이 글은 실적 발표 자료의 범위 안에서 숫자와 조정 항목을 정리했습니다. 최신 배당수익률, 목표주가, 검증되지 않은 시장 예상치는 제시하지 않았습니다. 공식 자료의 기간과 정의가 달라지면 같은 기준으로 다시 갱신해야 합니다.
공식 자료와 계산 기준
금액은 달러 기준이며 분기와 누적, GAAP와 회사가 정의한 비GAAP 지표를 구분했습니다. 그림은 검증한 숫자와 문장을 직접 배치했으며 외부 사진과 원본 IR 도표를 복제하지 않았습니다.
- American Express Q3 2026 Results — SEC Exhibit 99.1 — 2026-10-23 / 2026Q3 and 9M
- American Express Reports Third-Quarter 2026 Financial Results — 2026-10-23 / 2026Q3
KimPro's Story에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.